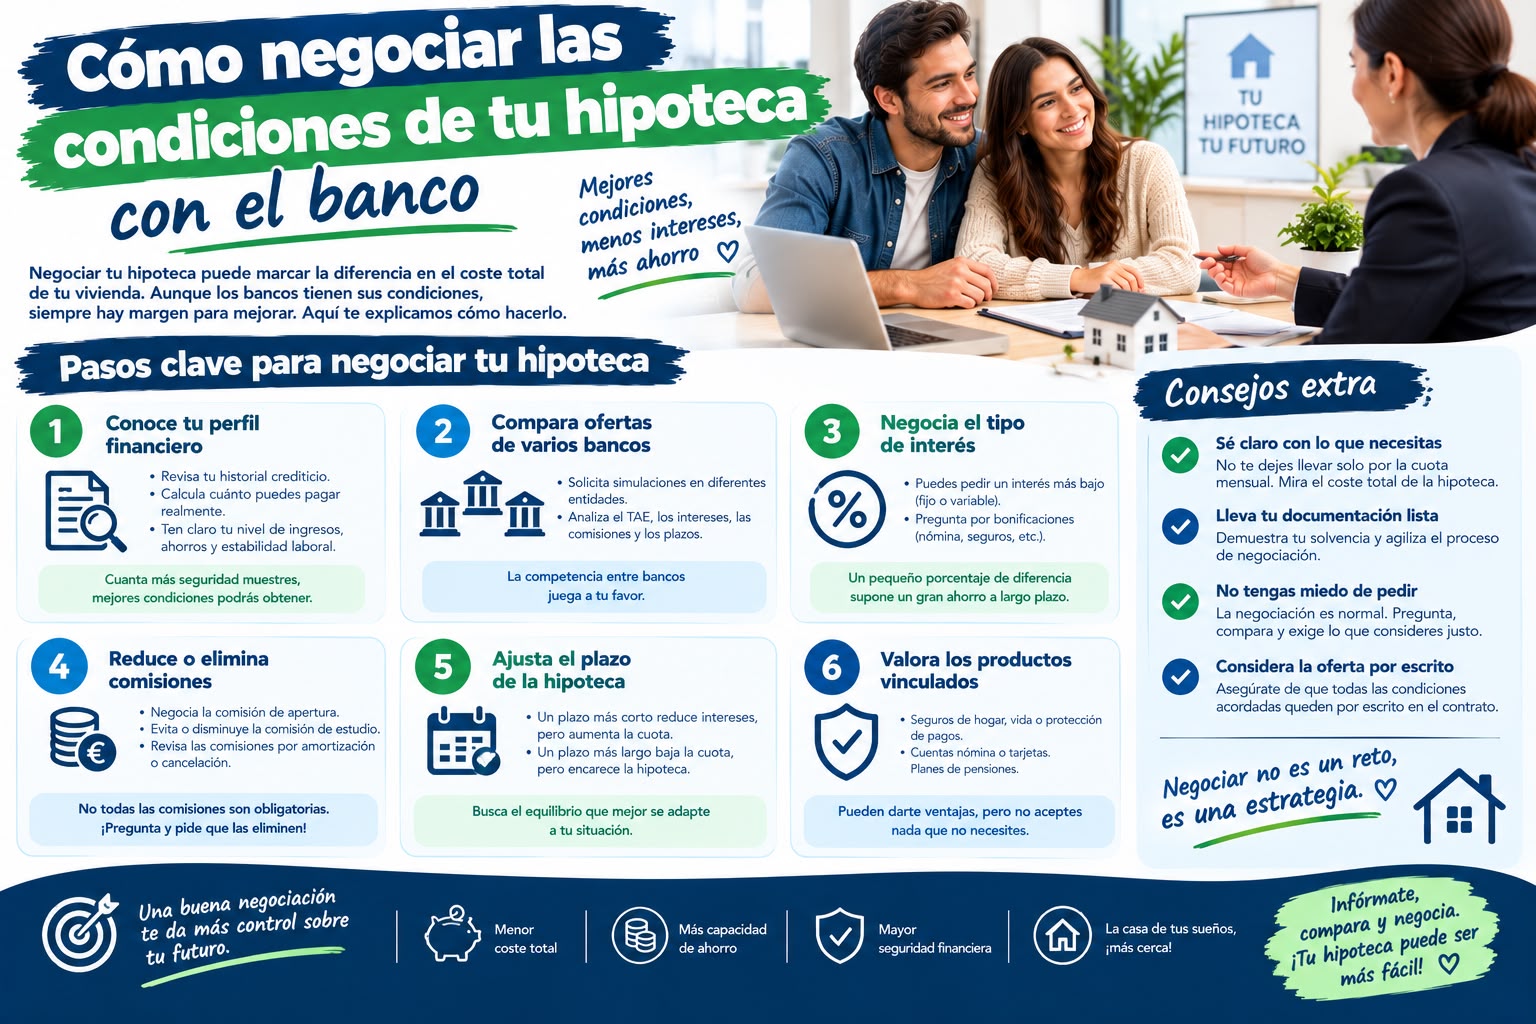
Muchos compradores dan por hecho que las condiciones que un banco les ofrece son fijas e innegociables, cuando en realidad existe bastante más margen de negociación del que se suele pensar, especialmente si tu perfil de solvencia es sólido o si aportas ofertas competidoras de otras entidades. En este artículo repasamos qué aspectos de una hipoteca son negociables, cómo abordar la negociación y qué errores evitar durante el proceso.
Por qué existe margen de negociación
Los bancos compiten activamente por captar clientes hipotecarios, especialmente aquellos con buen perfil de solvencia (ingresos estables, buen historial crediticio, capacidad de ahorro demostrada), ya que representan un riesgo bajo y una relación comercial que puede extenderse durante décadas gracias a los productos vinculados. Esto significa que, dentro de ciertos márgenes, el gestor bancario tiene capacidad de mejorar la oferta inicial que te presenta, especialmente si detecta que estás comparando activamente con otras entidades.
Qué aspectos de la hipoteca son negociables
El tipo de interés (TIN) o el diferencial
Es el elemento más evidente y sobre el que más margen de negociación suele existir, especialmente si tu perfil es atractivo para el banco o si aportas una oferta competidora de otra entidad con mejores condiciones.
Los productos vinculados exigidos
Como hemos explicado en varios artículos de esta guía, muchos bancos exigen contratar varios productos (seguro de hogar, seguro de vida, plan de pensiones, tarjeta con uso mínimo) para aplicar su mejor tipo de interés. Es posible negociar:
- Reducir el número de productos exigidos, aceptando a cambio un tipo de interés algo menos bonificado.
- Contratar coberturas equivalentes con otra aseguradora de tu elección, en el caso del seguro de hogar (obligatorio por normativa, pero no necesariamente con la aseguradora del banco).
- Ajustar el importe o las condiciones de algunos productos, como el capital asegurado en el seguro de vida vinculado.
Las comisiones
Aunque, como vimos en el artículo anterior, muchas comisiones han desaparecido o están limitadas por normativa, en los casos donde sí se aplican (comisión de apertura en algunas ofertas, por ejemplo), también pueden ser objeto de negociación, especialmente si el banco tiene interés real en cerrar la operación contigo.
El plazo del préstamo
Aunque el plazo depende en parte de tu edad, como explicamos en el artículo específico sobre este tema, dentro del margen posible según tu situación, el plazo concreto ofrecido también puede negociarse, ajustándolo a tus preferencias entre una cuota más baja (plazo más largo) o un coste total menor (plazo más corto).
Cómo preparar la negociación antes de acudir al banco
1. Ten claro tu perfil de solvencia
Antes de negociar, es fundamental conocer con precisión tu situación: nivel de ingresos, ahorro disponible, nivel de endeudamiento actual y tu historial crediticio, tal como explicamos en los artículos de la categoría de requisitos y proceso de esta guía. Cuanto mejor sea tu perfil, más margen real tendrás para negociar.
2. Solicita ofertas en varias entidades antes de negociar en tu banco preferido
Tener sobre la mesa dos o tres ofertas formales (idealmente en formato FEIN) de otros bancos es, con diferencia, el argumento de negociación más efectivo que puedes utilizar. Un gestor bancario tiene mucho más margen para mejorar una oferta cuando ve, en documentación oficial, que la competencia te está ofreciendo mejores condiciones.
3. Identifica qué productos vinculados no necesitas realmente
Antes de sentarte a negociar, ten claro qué productos de los exigidos para la bonificación máxima realmente te interesan (por ejemplo, si de todos modos ibas a contratar un seguro de vida) y cuáles preferirías evitar, para poder argumentar con criterio propio durante la conversación.
Cómo abordar la conversación con el gestor bancario
- Sé directo y específico: en lugar de preguntar de forma genérica «¿pueden mejorar la oferta?», indica exactamente qué condición quieres mejorar y por qué (por ejemplo, «en el banco X me ofrecen un diferencial de Euríbor + 0,65%, ¿podrían igualar o mejorar esta condición?»).
- Muestra la documentación de las ofertas competidoras, si el gestor lo solicita, ya que refuerza la credibilidad de tu negociación frente a afirmaciones sin respaldo documental.
- Pregunta expresamente por el margen de negociación en productos vinculados, ya que no siempre se ofrece de forma proactiva, y muchos clientes ni siquiera saben que es posible reducir el número de productos exigidos.
- No tengas prisa en cerrar la operación en la primera reunión, especialmente si aún estás comparando con otras entidades; los bancos suelen tener cierto margen de tiempo antes de que decidas definitivamente.
Qué margen de mejora es razonable esperar
Aunque cada caso es distinto, y depende mucho del perfil del solicitante y del contexto competitivo del momento, es razonable esperar mejoras de:
- 0,1 a 0,3 puntos porcentuales en el tipo de interés o el diferencial, en negociaciones con buen respaldo documental de ofertas competidoras.
- Reducción de uno o dos productos vinculados exigidos para la bonificación, si tu perfil es sólido.
- Eliminación de comisiones puntuales, como la de apertura, si todavía la aplicara el banco en cuestión.
No conviene esperar mejoras desproporcionadas o poco realistas: los bancos tienen márgenes de negociación acotados por su propia política de riesgo y rentabilidad, y presionar más allá de lo razonable puede resultar contraproducente.
Errores habituales al negociar una hipoteca
- Negociar sin tener ofertas competidoras reales, limitándose a pedir una mejora genérica sin ningún argumento sólido detrás.
- Aceptar la primera mejora ofrecida sin comprobar si hay margen adicional, especialmente si no has comparado con otras entidades antes de la negociación.
- Centrarse solo en el tipo de interés, olvidando negociar también los productos vinculados o las comisiones, que también influyen en el coste total de la operación.
- Mostrar demasiada urgencia o necesidad durante la negociación, lo que reduce tu posición negociadora frente al banco.
Cuándo tiene más sentido negociar directamente y cuándo recurrir a un bróker
Como explicamos en el artículo dedicado a los brókers hipotecarios de esta guía, si tu perfil es sencillo y tienes tiempo para comparar y negociar tú mismo, hacerlo de forma directa con los bancos puede ser suficiente. Si tu perfil es más complejo, o prefieres delegar el trabajo de comparación y negociación en un profesional especializado, un bróker hipotecario puede aportar valor adicional gracias a su conocimiento del mercado y su volumen de relación con distintas entidades.
Preguntas frecuentes
¿Es mejor negociar en persona en la oficina o se puede hacer por teléfono o email?
Ambas opciones son válidas; lo importante es tener preparados los argumentos y la documentación de respaldo, independientemente del canal que utilices para la negociación.
¿Puedo seguir negociando después de haber recibido la FEIN?
Sí, aunque la FEIN recoge la oferta vinculante en un momento dado, puedes seguir negociando y solicitar una FEIN actualizada si consigues mejorar las condiciones antes de la firma final.
¿Negociar puede retrasar el proceso de aprobación de mi hipoteca?
Puede añadir algo de tiempo si implica varias rondas de conversación con el banco, pero en general no debería suponer un retraso significativo si tienes claros tus argumentos desde el principio.