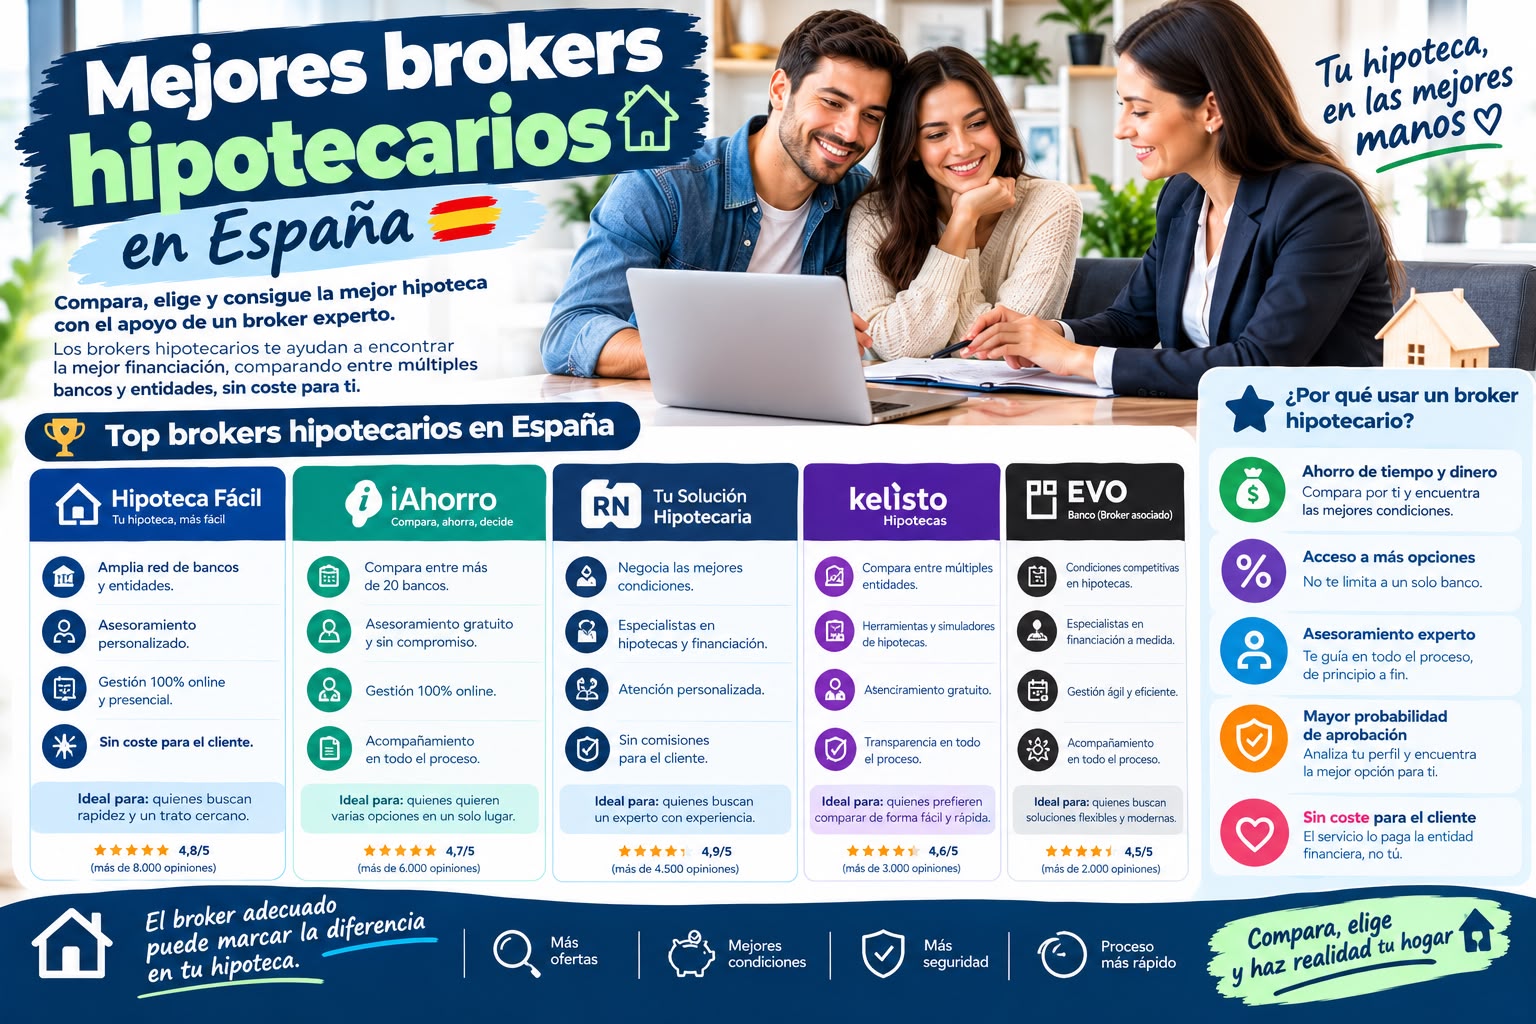
Nota editorial: este artículo describe el funcionamiento general de los brókers hipotecarios y los criterios para elegir uno fiable. Cualquier mención a nombres concretos de empresas debe verificarse y actualizarse en cada revisión, comprobando su situación regulatoria vigente ante el Banco de España.
Cuando el proceso de comparar hipotecas entre varios bancos empieza a resultar abrumador, especialmente si tu perfil tiene alguna particularidad (autónomo, ingresos variables, historial crediticio con matices), muchos compradores optan por recurrir a un bróker hipotecario. En este artículo explicamos qué es exactamente esta figura, cómo funciona su modelo de negocio y qué debes tener en cuenta para elegir uno de confianza.
Qué es un bróker hipotecario
Un bróker o intermediario hipotecario es una empresa o profesional especializado en comparar ofertas de múltiples bancos y negociar en tu nombre las mejores condiciones posibles, a cambio de una comisión. A diferencia de un comparador online, que simplemente te muestra ofertas orientativas, un bróker suele encargarse de gestionar buena parte del proceso: analizar tu perfil, seleccionar las entidades con más probabilidades de aprobar tu operación en buenas condiciones, y negociar directamente con los bancos.
En España, esta actividad está regulada, y los brókers hipotecarios deben estar inscritos como intermediarios de crédito inmobiliario en el registro correspondiente del Banco de España, un requisito establecido por la Ley reguladora de los Contratos de Crédito Inmobiliario (LCCI) que ya mencionamos en el glosario hipotecario de esta guía.
Cómo funciona el modelo de negocio de un bróker
Los brókers hipotecarios suelen cobrar de dos formas, que a veces se combinan:
- Comisión pagada por el banco: cuando el bróker consigue formalizar la hipoteca con una entidad, esta le paga una comisión por la operación cerrada. En este modelo, el servicio suele ser gratuito para el cliente.
- Comisión pagada por el cliente: algunos brókers cobran directamente al comprador, habitualmente un porcentaje del importe de la hipoteca (entre el 0,5% y el 1,5% aproximadamente) o una tarifa fija, especialmente en operaciones complejas donde el trabajo de negociación es más intenso.
Es fundamental que, antes de contratar los servicios de un bróker, tengas absolutamente claro qué modelo de cobro aplica en tu caso, y que esa información conste por escrito antes de empezar a trabajar con ellos.
Qué hace exactamente un bróker hipotecario por ti
- Analiza tu perfil de solvencia de forma similar a como lo haría un banco, para saber qué entidades tienen más probabilidades de aprobar tu operación.
- Selecciona las entidades más adecuadas para tu caso concreto, evitando que pierdas tiempo solicitando en bancos con pocas probabilidades de éxito según tu perfil.
- Presenta y gestiona la documentación ante los bancos seleccionados, actuando como interlocutor durante el proceso.
- Negocia las condiciones finales (tipo de interés, comisiones, productos vinculados) aprovechando su conocimiento del mercado y, en algunos casos, su volumen de operaciones con cada entidad.
- Te asesora en la comparación final entre las ofertas obtenidas, ayudándote a interpretar la FEIN y a entender las condiciones de cada una.
Ventajas de recurrir a un bróker hipotecario
- Ahorro de tiempo, al no tener que gestionar tú mismo la solicitud en múltiples entidades de forma simultánea.
- Conocimiento actualizado del mercado, ya que gestionan operaciones de forma constante y conocen qué bancos tienen mejores condiciones para cada perfil concreto en cada momento.
- Mayor probabilidad de éxito en perfiles complejos, como autónomos, personas con historial crediticio con matices, o quienes buscan financiaciones elevadas (90-100%).
- Capacidad de negociación, especialmente si el bróker gestiona un volumen significativo de operaciones con determinadas entidades, lo que puede traducirse en mejores condiciones que las que conseguirías por tu cuenta.
Posibles inconvenientes o precauciones a tener en cuenta
- Coste del servicio, en los casos en que el bróker cobra directamente al cliente, lo que debe compararse con el beneficio real obtenido en la negociación.
- Posible sesgo hacia entidades con las que el bróker tiene mejores acuerdos comerciales, en el modelo de comisión pagada por el banco, lo que no siempre garantiza que te presenten la oferta objetivamente más ventajosa del mercado completo.
- Necesidad de verificar la regulación, ya que solo debes trabajar con brókers debidamente inscritos como intermediarios de crédito inmobiliario ante el Banco de España.
Cómo elegir un bróker hipotecario de confianza
1. Comprueba su inscripción regulatoria
Antes de contratar sus servicios, verifica que el bróker está inscrito en el registro de intermediarios de crédito inmobiliario del Banco de España, un requisito legal obligatorio para operar en España.
2. Pregunta expresamente por su modelo de cobro
Debe quedar claro, por escrito, si el servicio es gratuito para ti (porque cobra del banco) o si vas a pagar una comisión directa, y en qué condiciones y momento se aplicaría.
3. Valora su transparencia en la comparación
Un buen bróker debería mostrarte varias opciones con sus condiciones detalladas, explicando las ventajas e inconvenientes de cada una, en lugar de presionarte hacia una única entidad sin justificación clara.
4. Consulta opiniones y experiencias previas de otros clientes
Busca reseñas y experiencias de personas que ya hayan utilizado sus servicios, prestando atención tanto a la calidad de la negociación conseguida como a la transparencia durante todo el proceso.
5. Compara igualmente por tu cuenta
Aunque decidas trabajar con un bróker, no está de más que hagas tú mismo una comparación básica de al menos un par de ofertas, para tener un punto de referencia propio y poder valorar con criterio si las condiciones que te presenta el bróker son realmente competitivas.
Cuándo tiene más sentido recurrir a un bróker
- Si tu perfil es complejo (autónomo, ingresos variables, historial crediticio con matices) y te preocupa perder tiempo con solicitudes que puedan ser rechazadas.
- Si buscas una financiación elevada (90-100%) y quieres maximizar tus opciones entre las entidades que trabajan con este tipo de operaciones.
- Si no dispones de tiempo para comparar y gestionar solicitudes en varios bancos de forma simultánea.
- Si prefieres contar con asesoramiento especializado durante todo el proceso, especialmente si es tu primera experiencia comprando vivienda.
Cuándo puede no ser necesario
- Si tu perfil es sencillo (contrato indefinido, buena solvencia, sin incidencias) y tienes tiempo y ganas de comparar tú mismo varias ofertas directamente con los bancos.
- Si buscas una financiación estándar (80%) sin complicaciones especiales en tu documentación o historial.
Preguntas frecuentes
¿Es seguro dar mi documentación personal a un bróker hipotecario?
Sí, siempre que se trate de un bróker debidamente registrado y regulado, que debe cumplir con la normativa de protección de datos igual que cualquier entidad financiera.
¿Un bróker puede conseguirme mejores condiciones que las que yo mismo negociaría?
En muchos casos sí, gracias a su conocimiento del mercado y volumen de operaciones, aunque no es una garantía absoluta y depende del bróker concreto y de tu perfil.
¿Tengo que pagar al bróker si finalmente no consigo la hipoteca?
Depende del modelo de cobro pactado; en general, si el bróker cobra del banco, no le debes nada si la operación no llega a formalizarse, pero conviene confirmarlo por escrito antes de empezar a trabajar con ellos.