Meta título sugerido: Vinculaciones de la hipoteca: qué son, qué exigen los bancos y cómo reducirlas
Meta descripción sugerida: Descubre qué son las vinculaciones de una hipoteca, qué productos suelen exigir los bancos para bonificar el tipo de interés y cómo reducirlas sin perder condiciones.
A lo largo de esta guía hemos mencionado repetidamente el concepto de «productos vinculados» o «vinculaciones», ya que aparece en prácticamente cualquier comparación de hipotecas. Es, junto con el tipo de interés, uno de los factores que más influye en el coste real de tu préstamo, y sin embargo es también uno de los aspectos donde existe más margen de negociación del que muchos compradores imaginan. En este artículo lo analizamos en profundidad, cerrando así la categoría de comparativas de bancos de esta guía.
Qué son las vinculaciones de una hipoteca
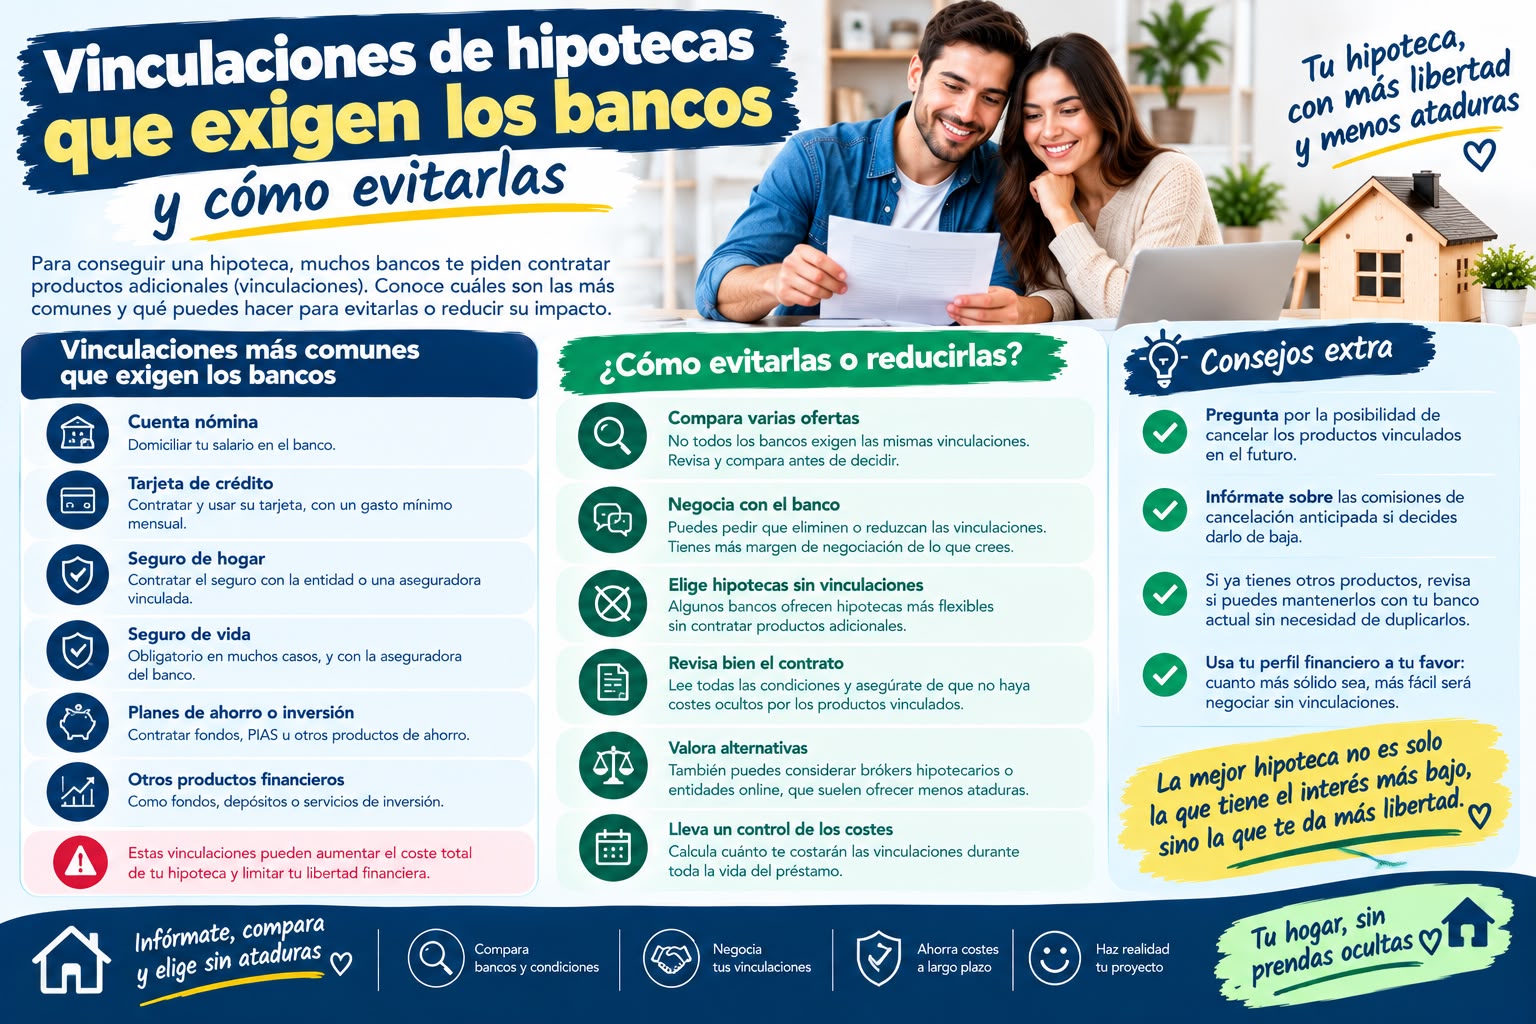
Las vinculaciones son los productos adicionales que un banco exige contratar, junto con el préstamo hipotecario, para aplicarte su tipo de interés más bonificado. La lógica del banco es sencilla: al venderte varios productos financieros a la vez (no solo la hipoteca), aumenta su rentabilidad total sobre ti como cliente, y por eso está dispuesto a «regalarte» una rebaja en el tipo de interés del préstamo a cambio de esa relación comercial más amplia.
Los productos vinculados más habituales
Seguro de hogar
Es, de todos los productos vinculados, el único que suele ser obligatorio por la propia naturaleza de la operación (no siempre por ley, pero sí como condición casi universal de los bancos), ya que protege indirectamente la garantía del préstamo. Lo importante es que, aunque el banco te lo exija, tienes derecho a contratarlo con la aseguradora de tu elección, no necesariamente con la del banco, siempre que la póliza cumpla las coberturas mínimas exigidas.
Seguro de vida
Cubre el pago de la hipoteca en caso de fallecimiento o invalidez del titular. A diferencia del seguro de hogar, no es obligatorio por ley, aunque la mayoría de bancos lo exige como condición para aplicar su mejor tipo de interés.
Plan de pensiones
Algunos bancos bonifican adicionalmente si contratas o traspasas un plan de pensiones a la entidad, con una aportación mínima periódica.
Tarjeta de crédito o débito con uso mínimo
Exigir un número mínimo de operaciones o un gasto mínimo mensual con una tarjeta del banco es otra vinculación habitual, que en la práctica busca fidelizar tu gasto cotidiano a la entidad.
Domiciliación de nómina
Uno de los requisitos más comunes de todos: domiciliar tu nómina (o una cantidad mínima mensual si no tienes nómina tradicional, en el caso de autónomos) en la cuenta asociada a la hipoteca.
Alarma u otros productos de protección del hogar
Algunas entidades, especialmente las vinculadas a grupos con actividad en seguridad del hogar, incluyen también este tipo de producto entre sus vinculaciones.
Cómo calcular si una vinculación realmente te compensa
La pregunta clave que debes hacerte con cada producto vinculado no es «¿me lo exige el banco?», sino «¿el ahorro en el tipo de interés compensa el coste real de este producto?«. Para responderla:
- Calcula cuánto te ahorrarías en intereses a lo largo del préstamo si aplicas el tipo bonificado frente al tipo sin bonificar.
- Calcula el coste total, a lo largo del mismo periodo, del producto vinculado en cuestión (por ejemplo, la prima anual de un seguro de vida multiplicada por los años que lo mantendrías).
- Compara ambas cifras: si el ahorro en intereses supera claramente el coste del producto, la vinculación te compensa; si es al revés, quizás te convenga renunciar a esa bonificación concreta, aunque implique un tipo de interés algo más alto.
Ejemplo práctico de cálculo
Imagina una hipoteca de 150.000 € a 25 años, donde el banco ofrece:
- Tipo bonificado (con seguro de vida + seguro de hogar + nómina + tarjeta): 2,80%
- Tipo sin bonificar: 3,30%
| Concepto | Con bonificación completa | Sin bonificación |
|---|---|---|
| Cuota mensual aproximada | 693 € | 733 € |
| Ahorro mensual en cuota | 40 € | — |
| Ahorro anual en cuota | 480 € | — |
| Coste anual del seguro de vida exigido | 250 € | — |
| Coste anual del seguro de hogar (comparado con una alternativa de mercado) | 80 € adicionales | — |
| Coste anual de la tarjeta con uso mínimo (gasto «forzado» no planificado) | 100 € | — |
| Ahorro neto real anual | 50 € | — |
En este ejemplo, la bonificación sigue compensando, pero por un margen mucho menor del que parecía a primera vista si solo se mira el ahorro bruto en la cuota mensual. Este tipo de cálculo, que puedes replicar con tu propia oferta, es el que realmente determina si te conviene aceptar el paquete completo de vinculaciones o negociar una reducción.
Cómo reducir las vinculaciones sin perder toda la bonificación
- Negocia eliminar los productos de menor valor añadido para ti (por ejemplo, una tarjeta con gasto mínimo que no ibas a usar de todos modos), aceptando una pequeña penalización en el tipo de interés a cambio.
- Contrata el seguro de hogar con otra aseguradora, comprobando que cumple las coberturas mínimas que exige el banco, en lugar de aceptar automáticamente la póliza que te ofrecen.
- Valora si el seguro de vida exigido tiene un capital asegurado ajustado a tus necesidades reales, o si te están vendiendo una cobertura superior a la necesaria, lo que encarece innecesariamente el producto.
- Pregunta si existen paquetes intermedios, con menos productos vinculados que el máximo posible, que ofrezcan un tipo de interés en un punto intermedio razonable.
Qué ocurre si cancelas un producto vinculado después de firmar la hipoteca
Es importante saber que, si en el futuro decides cancelar alguno de los productos vinculados (por ejemplo, dejas de domiciliar la nómina en ese banco), el banco tiene derecho a aplicar el tipo de interés sin bonificar a partir de ese momento, tal como se recoge en la FEIN y en la escritura del préstamo. Por eso es tan importante conocer, desde el principio, cuál es ese tipo sin bonificar, y no solo el tipo con la bonificación máxima aplicada.
Preguntas frecuentes
¿Es legal que el banco me obligue a contratar un seguro de vida para darme la hipoteca?
El banco no puede obligarte legalmente a contratarlo como condición imprescindible para conceder el préstamo, pero sí puede condicionar a él la aplicación de su mejor tipo de interés, que es la práctica habitual del mercado.
¿Puedo cambiar de aseguradora de hogar después de firmar la hipoteca sin perder la bonificación?
En general sí, siempre que la nueva póliza cumpla las coberturas mínimas exigidas por el banco, aunque es recomendable comunicarlo formalmente a la entidad para evitar confusiones.
¿Todas las vinculaciones tienen el mismo peso en el ahorro del tipo de interés?
No, cada banco pondera de forma distinta cada producto; algunos ofrecen más rebaja por la nómina domiciliada, otros por el seguro de vida, por lo que conviene preguntar el desglose exacto de cada bonificación antes de decidir qué productos aceptar o descartar.
Con este artículo cerramos la categoría 3, «Comparativas de bancos e hipotecas» (artículos 21-30). ¿Continúo con la categoría 4, «Ayudas para jóvenes y primera vivienda», empezando por el artículo 31 (Aval ICO para hipoteca joven 2026: requisitos y cómo pedirlo)?