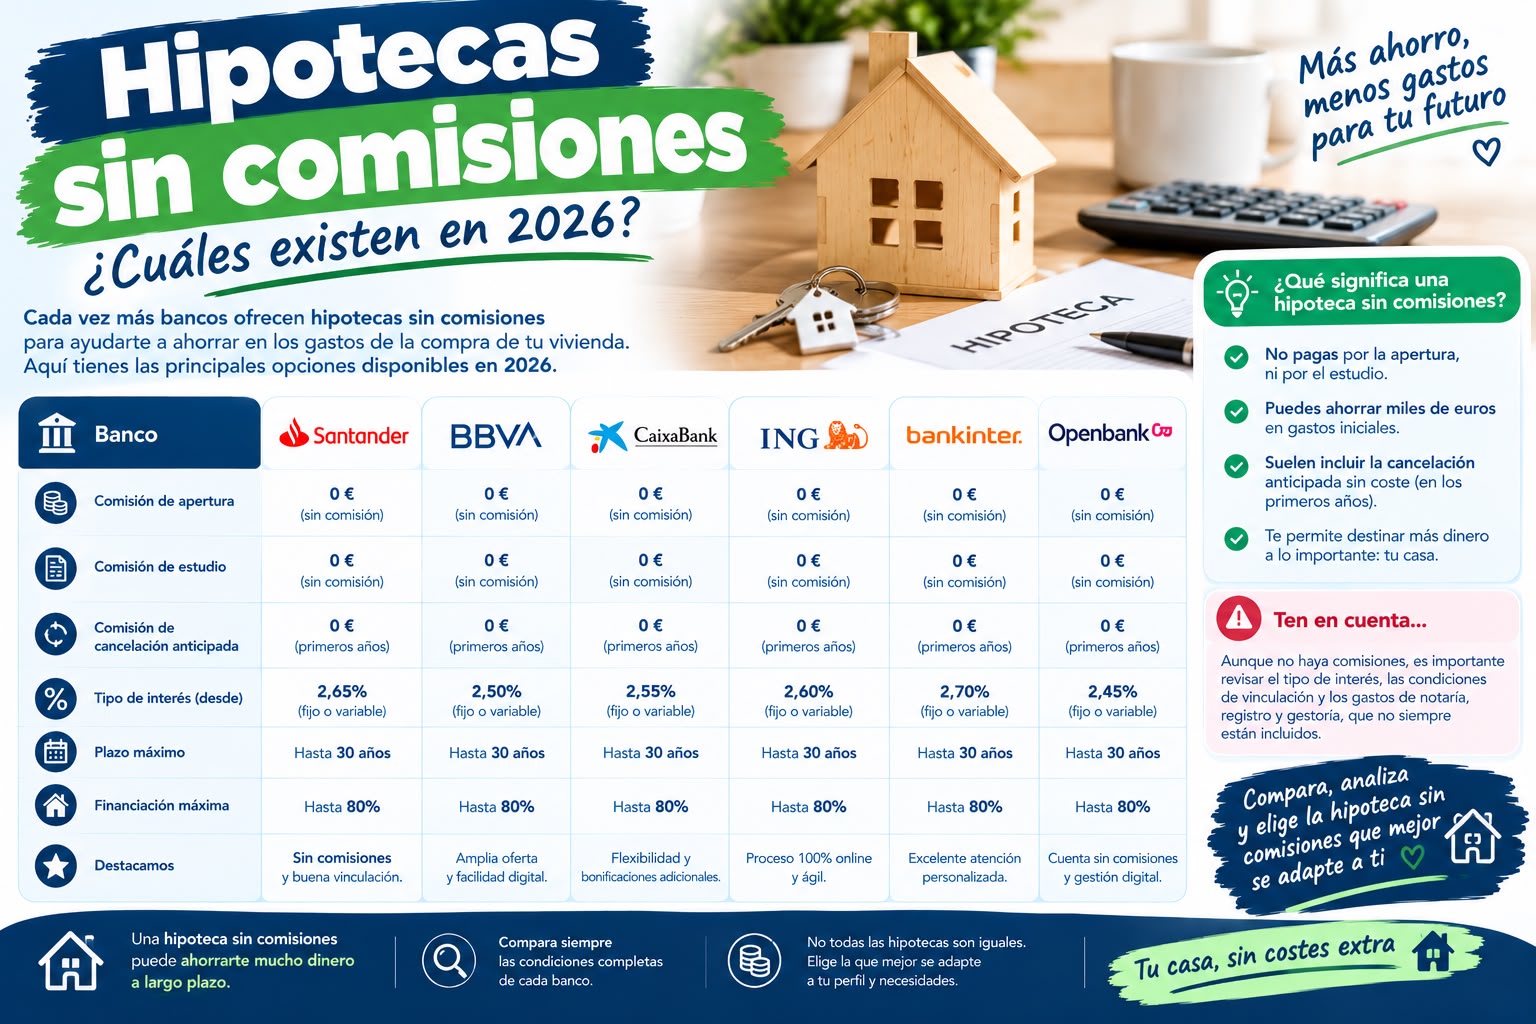
Nota editorial: la disponibilidad concreta de ofertas «sin comisiones» cambia con el tiempo según la política comercial de cada banco. Este artículo debe actualizarse periódicamente, verificando en cada revisión qué entidades mantienen vigentes este tipo de condiciones, sin dar por hecho que una oferta puntual se mantiene indefinidamente.
Durante años, las hipotecas en España arrastraban una larga lista de comisiones que encarecían de forma notable el coste real del préstamo más allá del tipo de interés. Sin embargo, la combinación de mayor competencia entre bancos y una regulación más protectora para el consumidor ha hecho que buena parte de esas comisiones hayan desaparecido o se hayan reducido drásticamente en la mayoría de las ofertas actuales. En este artículo repasamos qué comisiones existían, cuáles siguen vigentes, y cómo identificar una hipoteca realmente libre de comisiones.
Qué comisiones podía tener tradicionalmente una hipoteca
Antes de entrar en la situación actual, conviene entender qué comisiones formaban parte del panorama hipotecario español:
- Comisión de apertura: un porcentaje del capital prestado que el banco cobraba de forma puntual al formalizar el préstamo, habitualmente entre el 0,5% y el 1,5%.
- Comisión de estudio: cobrada por analizar la viabilidad de la operación, independientemente de que finalmente se concediera o no.
- Comisión por amortización anticipada: aplicada cuando el cliente adelantaba parte o la totalidad del capital pendiente antes del plazo pactado.
- Comisión por subrogación: cobrada cuando el cliente trasladaba su hipoteca a otro banco.
- Comisión de cancelación anticipada total: aplicada al liquidar por completo el préstamo antes de su vencimiento.
Qué ha cambiado con la normativa actual
La Ley reguladora de los Contratos de Crédito Inmobiliario (LCCI), en vigor desde 2019, introdujo límites muy estrictos a varias de estas comisiones, especialmente a la de amortización anticipada:
- En hipotecas variables, la comisión por amortización anticipada está limitada a un máximo del 0,25% durante los primeros 3 años, del 0,15% durante los 2 años siguientes, y no puede cobrarse a partir del quinto año del préstamo.
- En hipotecas fijas, el límite es algo mayor: hasta el 2% durante los primeros 10 años y el 1,5% a partir de entonces.
- Además, la ley estableció que muchos de los gastos de formalización de la hipoteca (notaría de la escritura de préstamo, gestoría, registro, e impuesto de Actos Jurídicos Documentados) corren a cargo del banco por defecto, no del cliente, salvo la tasación y la copia de la escritura para el propio comprador.
Este cambio normativo, combinado con la fuerte competencia entre entidades, ha llevado a que muchos bancos hayan eliminado directamente la comisión de apertura en la mayoría de sus ofertas estándar, como estrategia comercial para resultar más atractivos frente a la competencia.
Qué significa realmente una hipoteca «sin comisiones»
Cuando un banco publicita una hipoteca «sin comisiones», normalmente se refiere a la ausencia de:
- Comisión de apertura.
- Comisión de estudio.
- Comisión por amortización anticipada (dentro de los límites que la propia ley ya establece como máximo, o incluso eliminándola por completo como ventaja comercial adicional).
Sin embargo, esto no significa que la hipoteca no tenga ningún coste asociado: el tipo de interés (TIN) y la TAE siguen siendo el coste principal del préstamo, y en algunos casos, los bancos que eliminan comisiones compensan ese «regalo» comercial con un tipo de interés ligeramente superior al de otras ofertas con comisiones. Por eso, como venimos insistiendo a lo largo de esta guía, la comparación real siempre debe hacerse mirando la TAE completa, no solo la ausencia o presencia de comisiones concretas.
Cómo verificar si una oferta está realmente libre de comisiones
- Revisa la FEIN completa, donde deben figurar de forma expresa todas las comisiones aplicables (o su ausencia) de forma clara y desglosada.
- Pregunta expresamente por la comisión de amortización anticipada, ya que aunque la ley limita su importe máximo, algunas entidades sí la aplican dentro de esos límites, mientras que otras la eliminan directamente como ventaja competitiva.
- Comprueba quién asume los gastos de formalización (notaría, gestoría, registro, impuestos), ya que aunque por defecto corren a cargo del banco según la normativa, conviene verificarlo expresamente en tu oferta concreta.
- No confundas «sin comisiones» con «sin coste»: sigue existiendo el coste del interés (TIN/TAE), que debes comparar igualmente entre todas las ofertas que analices.
Tipos de hipoteca donde es más habitual encontrar ausencia de comisiones
- Hipotecas de bancos digitales u online, que suelen apostar por una estructura de producto más simplificada y transparente como parte de su propuesta de valor.
- Hipotecas variables, donde la propia normativa ya limita mucho el margen de comisión por amortización anticipada, facilitando que algunos bancos directamente la eliminen.
- Campañas comerciales puntuales de bancos tradicionales, especialmente dirigidas a captar nuevos clientes en periodos de alta competencia entre entidades.
Ventajas reales de una hipoteca sin comisión de amortización anticipada
Esta es, probablemente, la comisión cuya ausencia resulta más valiosa en la práctica, especialmente si prevés la posibilidad de:
- Amortizar de forma anticipada cuando dispongas de ahorro extra (una paga extra, una herencia, un ingreso puntual), como explicamos en el artículo dedicado a este tema en la categoría de amortización de esta guía.
- Cambiar de hipoteca en el futuro (subrogación), si en algún momento encuentras mejores condiciones en otra entidad y quieres trasladar tu préstamo sin coste adicional.
- Cancelar el préstamo antes de tiempo, por ejemplo, si vendes la vivienda antes de que finalice el plazo pactado.
Cómo comparar hipotecas sin comisiones frente a las que sí las tienen
| Aspecto | Hipoteca sin comisiones | Hipoteca con comisiones (dentro de los límites legales) |
|---|---|---|
| Comisión de apertura | 0% | Puede existir, aunque cada vez menos habitual |
| Comisión de amortización anticipada | 0% | Hasta los límites legales según fijo/variable |
| Tipo de interés | Puede ser ligeramente superior | Puede ser ligeramente inferior |
| Flexibilidad futura | Mayor | Algo menor si prevés amortizar o subrogar |
La decisión entre una y otra depende de tus planes futuros: si tienes previsión de amortizar anticipadamente o de cambiar de hipoteca en los próximos años, una oferta sin comisiones puede compensar incluso si el tipo de interés es ligeramente superior; si no prevés ninguna de esas situaciones, quizás te compense más una oferta con comisiones limitadas pero un tipo de interés más competitivo.
Preguntas frecuentes
¿Todas las hipotecas actuales han eliminado la comisión de apertura?
No todas, aunque es cada vez menos habitual encontrarla en las ofertas estándar del mercado; conviene verificarlo en cada oferta concreta.
¿Puedo negociar la eliminación de una comisión si el banco me la aplica?
Es posible en algunos casos, especialmente si tienes un buen perfil de solvencia o aportas ofertas de otras entidades sin esa comisión como argumento de negociación.
¿La ausencia de comisiones garantiza que una hipoteca es la más barata del mercado?
No necesariamente; el coste real depende del conjunto de la oferta (TAE completa), por lo que siempre hay que comparar el total y no fijarse solo en la ausencia de comisiones concretas.