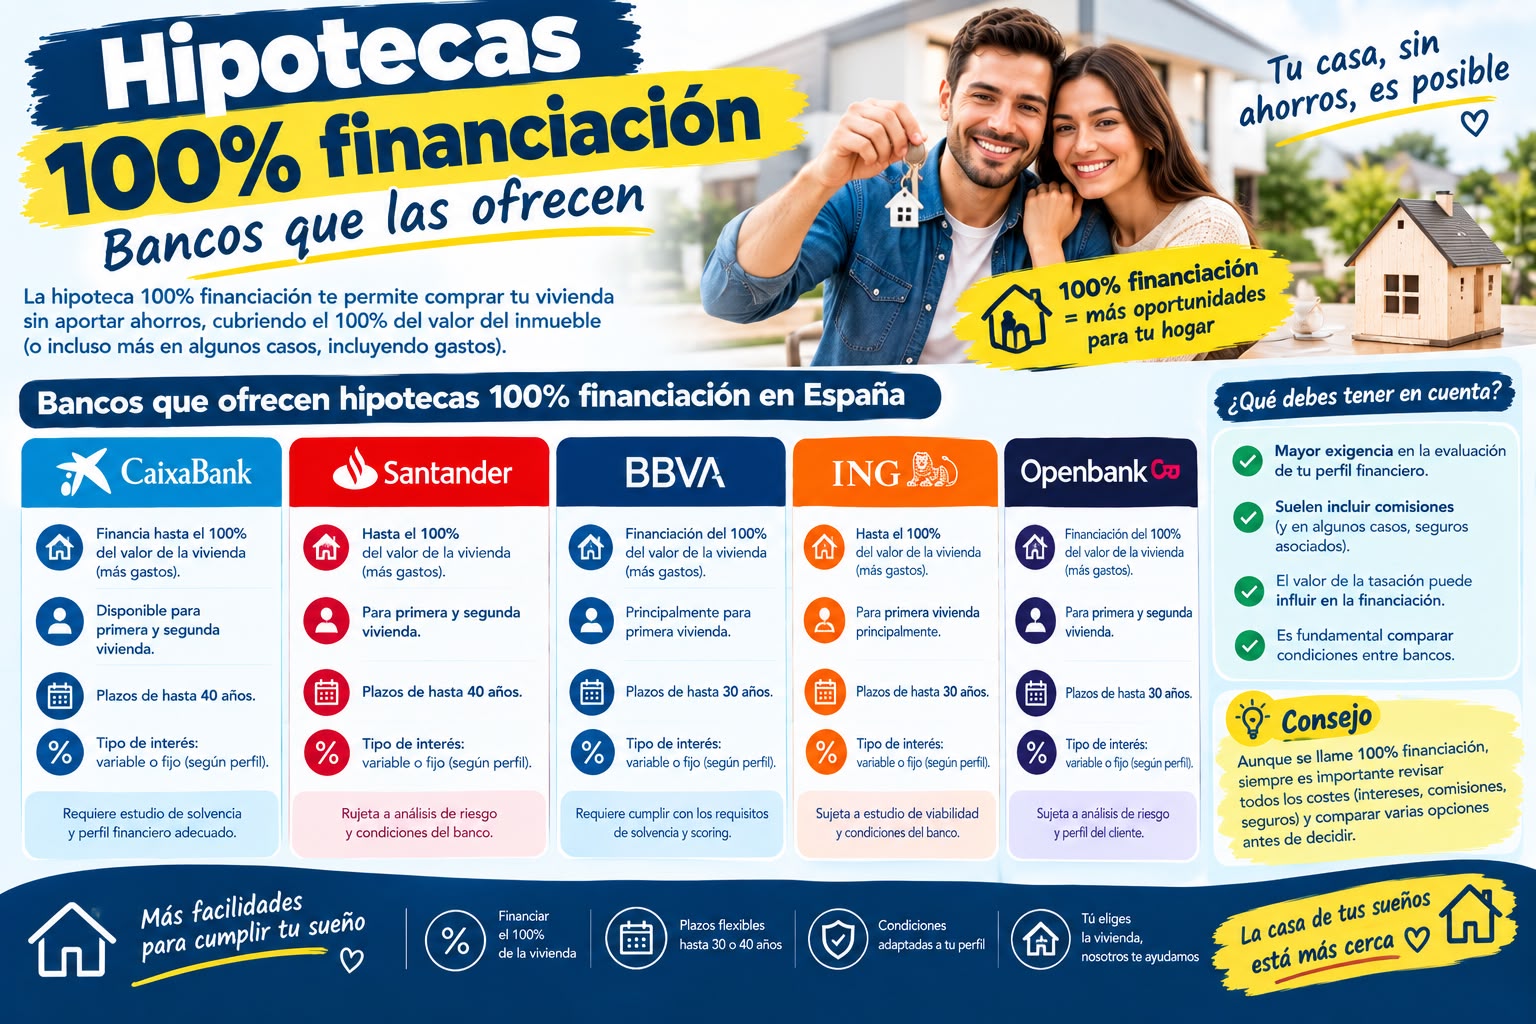
Nota editorial: la disponibilidad concreta de hipotecas al 100% varía con el tiempo según la política comercial de cada banco y la vigencia de programas públicos como el aval ICO. Este artículo debe actualizarse periódicamente verificando qué entidades ofrecen este tipo de financiación en el momento de la publicación.
Conseguir financiar el 100% del precio de una vivienda es, para muchos compradores primerizos sin ahorro suficiente, la diferencia entre poder acceder a una vivienda en propiedad o seguir pagando alquiler indefinidamente. Aunque no es la opción más habitual del mercado, existen vías reales para conseguirlo en 2026. En este artículo explicamos cómo funcionan estas hipotecas, qué perfiles pueden acceder a ellas y qué riesgos conlleva esta financiación tan elevada.
Por qué la mayoría de hipotecas no llegan al 100%
Como hemos explicado en varios artículos de esta guía, la financiación estándar de los bancos españoles se sitúa entre el 80% y el 90% del menor valor entre el precio de compra y la tasación. El motivo es puramente de gestión de riesgo: cuanto mayor es el porcentaje financiado, menor es el margen de seguridad del banco si en algún momento tuviera que ejecutar la hipoteca y vender la vivienda para recuperar la deuda pendiente, especialmente en un escenario de caída de precios del mercado inmobiliario.
Las tres vías principales para conseguir el 100% de financiación
1. El aval ICO para vivienda joven
El programa de avales del ICO, que analizamos en profundidad en la categoría de ayudas de esta guía, permite al Estado avalar una parte adicional de la hipoteca (habitualmente hasta el 20% adicional sobre el porcentaje que financia el banco), permitiendo alcanzar el 100% de financiación sin necesidad de un avalista privado, siempre que se cumplan los requisitos de edad y renta del programa.
2. Aval de un familiar (avalista privado)
Algunos bancos ofrecen la posibilidad de financiar el 100% del valor de la vivienda si un tercero (habitualmente los padres del comprador) actúa como avalista, respondiendo con su propio patrimonio en caso de impago. Esta opción no depende de programas públicos y está disponible en más entidades, aunque implica un compromiso significativo para la persona que avala.
3. Viviendas propiedad del banco (adjudicadas)
Algunos bancos ofrecen condiciones especiales de financiación, que en ocasiones llegan al 100%, para la venta de viviendas que ya son propiedad de la propia entidad (procedentes de ejecuciones hipotecarias anteriores). Al ser el banco tanto vendedor como prestamista, tiene más margen para ofrecer condiciones de financiación superiores a las habituales, como estrategia para deshacerse de este tipo de activos.
Qué perfiles tienen más facilidad para conseguir el 100%
- Jóvenes menores de 35-40 años (según el límite de cada programa o banco) que cumplan los requisitos de renta del aval ICO.
- Compradores con un avalista solvente, dispuesto a asumir el riesgo de la operación en caso de impago.
- Compradores interesados en viviendas propiedad del propio banco, que en ocasiones ofrecen condiciones de financiación especiales para agilizar su venta.
- Funcionarios o perfiles de muy alta estabilidad laboral, a quienes algunos bancos ofrecen condiciones especiales de financiación elevada como parte de acuerdos específicos.
Riesgos y precauciones de financiar el 100% de la vivienda
Mayor cuota mensual en relación con el precio de la vivienda
Al financiar la totalidad del precio, la cuota mensual resultante es más alta que si hubieras aportado una entrada, lo que exige un análisis todavía más riguroso del nivel de endeudamiento resultante, tal como explicamos en el artículo específico sobre este tema.
Menor margen de seguridad ante caídas de precio
Si el mercado inmobiliario experimenta una caída de precios en los primeros años tras la compra, es posible que la deuda pendiente supere temporalmente el valor de mercado de la vivienda (una situación conocida informalmente como estar «en negativo» o con hipoteca por encima del valor del inmueble). Esto no supone un problema mientras sigas pagando con normalidad, pero puede complicar una eventual venta anticipada de la vivienda en esos primeros años.
Necesidad de un colchón de ahorro adicional
Aunque financies el 100% del precio de la vivienda, sigues necesitando cubrir con ahorro propio los gastos asociados a la compra (impuestos, notaría, registro, gestoría), que no suelen estar incluidos en la financiación al 100%, salvo en programas muy específicos que también los contemplen. Es fundamental no llegar a la firma sin ningún margen de seguridad adicional para imprevistos.
Mayor exigencia en el análisis de solvencia
Precisamente por el mayor riesgo que asume el banco, los perfiles que solicitan financiaciones tan elevadas suelen ser sometidos a un análisis de solvencia más exhaustivo, con especial atención a la estabilidad laboral y al historial crediticio.
Tabla comparativa de vías de acceso al 100% de financiación
| Vía | Requiere avalista | Requiere programa público | Perfil objetivo |
|---|---|---|---|
| Aval ICO vivienda joven | No | Sí | Jóvenes con renta dentro de los límites del programa |
| Avalista familiar | Sí | No | Cualquier comprador con un familiar dispuesto a avalar |
| Vivienda propiedad del banco | Depende del banco | No | Compradores interesados en este tipo de inmuebles concretos |
Cómo evaluar si te conviene una financiación al 100%
Antes de optar por esta vía, aunque esté disponible para tu perfil, es recomendable hacerte estas preguntas:
- ¿La cuota resultante se mantiene dentro de un nivel de endeudamiento razonable (idealmente por debajo del 30-35% de tus ingresos), tal como explicamos en el artículo específico sobre este tema?
- ¿Dispones de un colchón de ahorro adicional para imprevistos, más allá de lo necesario para cubrir los gastos de la compra?
- ¿Tienes previsión de mantenerte en la vivienda a largo plazo, reduciendo el riesgo de tener que vender en un momento en que la deuda pueda superar el valor de mercado del inmueble?
- Si la vía elegida implica un avalista, ¿esa persona entiende completamente el compromiso y el riesgo que asume con esa decisión?
Preguntas frecuentes
¿Todos los bancos ofrecen hipotecas al 100%?
No, es una condición especial que solo ofrecen algunas entidades y, en muchos casos, únicamente dentro de programas específicos como el aval ICO o mediante avalista.
¿Financiar el 100% siempre implica peores condiciones de interés?
No necesariamente peores en el tipo de interés en sí, pero sí conlleva un análisis de riesgo más exigente y, en algunos casos, algún matiz adicional en las condiciones respecto a una financiación estándar del 80%.
¿Puedo combinar el aval ICO con un avalista familiar adicional?
Depende de la política de cada banco y de las condiciones específicas del programa vigente en cada momento; es recomendable consultarlo directamente con la entidad y con la documentación oficial del programa de avales.