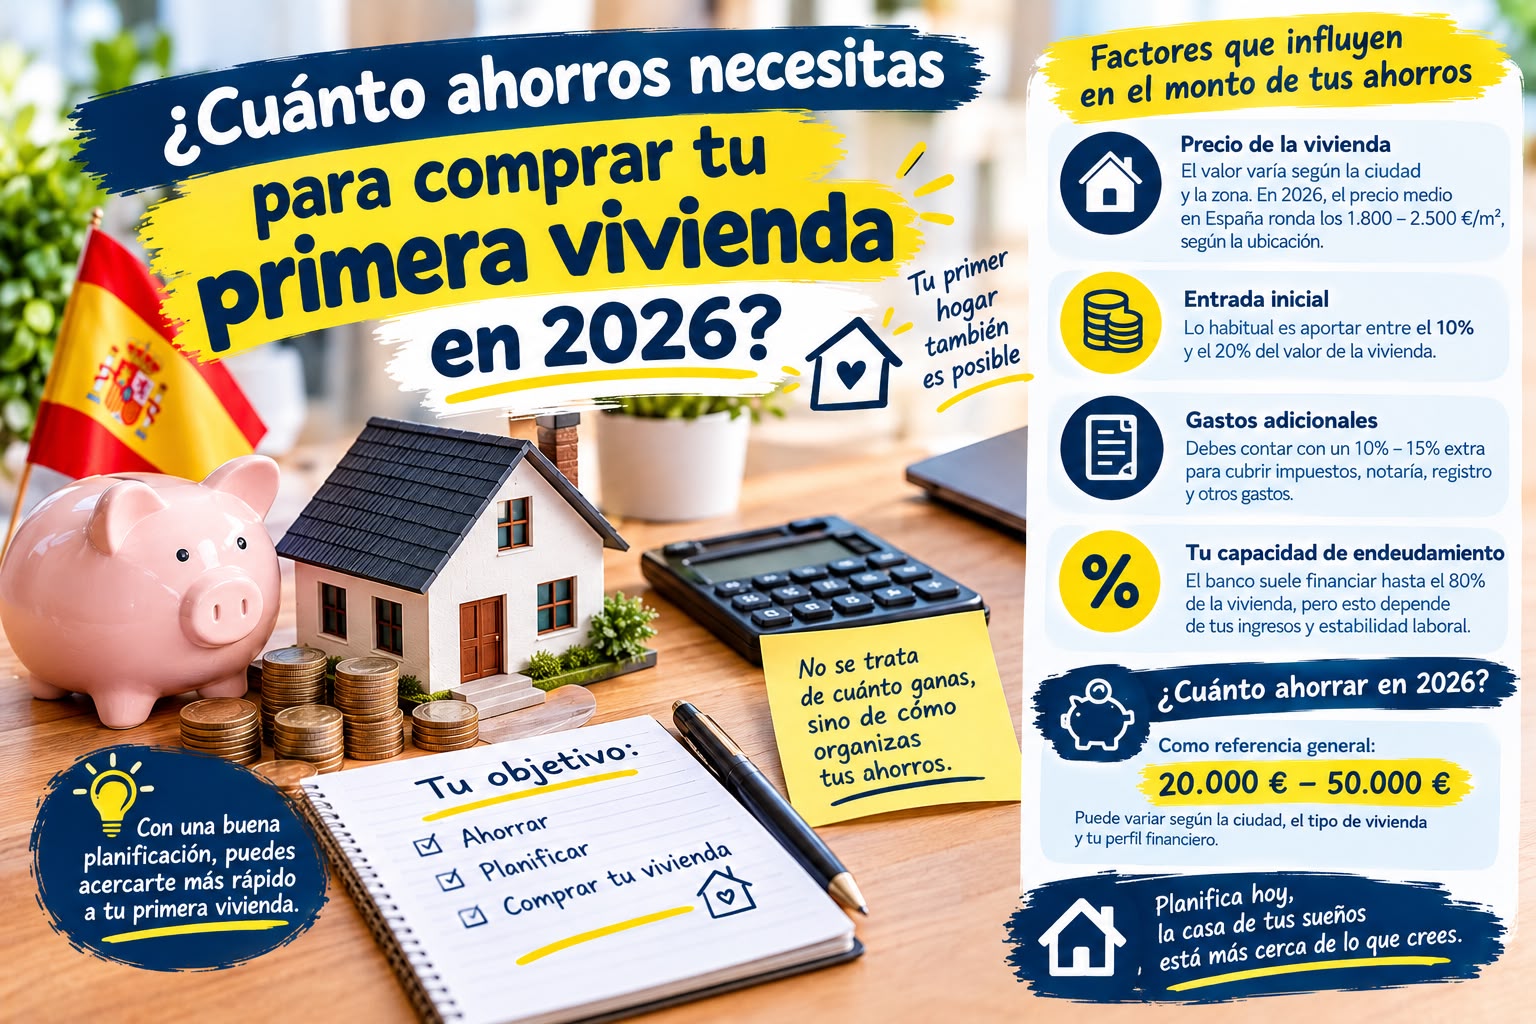
Uno de los errores más comunes entre quienes se plantean comprar su primera vivienda es pensar únicamente en el precio del inmueble, olvidando que existe todo un conjunto de gastos adicionales que hay que cubrir con ahorros propios, sin financiación bancaria. Saber calcular con precisión cuánto necesitas ahorrado antes de empezar a buscar piso te evitará sorpresas desagradables a mitad de proceso, o incluso la pérdida de la señal entregada si finalmente no consigues reunir el dinero necesario.
Los tres bloques de dinero que necesitas tener ahorrados
Para comprar tu primera vivienda, el ahorro necesario se divide, de forma práctica, en tres bloques:
- La parte del precio que el banco no financia (habitualmente entre el 10% y el 20% del valor de tasación o del precio de compra, el que sea menor).
- Los gastos asociados a la compraventa y a la hipoteca (impuestos, notaría, registro, gestoría, tasación).
- Un colchón de seguridad para imprevistos, que no deberías gastar en la compra.
Vamos a desarrollar cada uno con detalle y con un ejemplo numérico completo.
Bloque 1: la parte no financiada por el banco
Como norma general, los bancos en España financian entre el 80% y el 90% del menor valor entre el precio de compra y la tasación oficial de la vivienda. Esto significa que, si compras una vivienda de 200.000 € y el banco te concede el 80% de financiación, tú debes aportar los 40.000 € restantes de tu propio bolsillo.
Algunas entidades ofrecen financiaciones superiores al 90%, e incluso hipotecas al 100%, pero suelen exigir garantías adicionales (un avalista, por ejemplo) o están limitadas a programas específicos, como el aval ICO para vivienda joven, que analizaremos en detalle en la categoría de ayudas de esta guía.
Bloque 2: los gastos de la compraventa y la hipoteca
Además de la parte no financiada, hay que sumar una serie de gastos que, en conjunto, suelen suponer entre un 10% y un 12% adicional del precio de la vivienda (este porcentaje varía según se trate de vivienda nueva o de segunda mano, y según la comunidad autónoma):
- Impuesto de Transmisiones Patrimoniales (ITP) en vivienda de segunda mano, o IVA + Actos Jurídicos Documentados (AJD) en vivienda nueva, que dedicaremos a analizar en detalle en la categoría de gastos e impuestos de esta guía. Es, con diferencia, el gasto más elevado de todos.
- Notaría, por el otorgamiento de las escrituras de compraventa y de préstamo hipotecario.
- Registro de la Propiedad, por la inscripción de ambas escrituras.
- Gestoría, si decides (o el banco exige) delegar la tramitación administrativa.
- Tasación de la vivienda, exigida por el banco para conceder la hipoteca.
Bloque 3: el colchón de seguridad
Muchos asesores financieros recomiendan no destinar el 100% de los ahorros disponibles a la compra de la vivienda, y mantener un colchón equivalente a 3-6 meses de gastos para hacer frente a imprevistos (una avería, una pérdida temporal de ingresos, gastos médicos). Este colchón no debería contarse como parte del dinero disponible para la compra, aunque a menudo se pasa por alto en los cálculos iniciales.
Ejemplo completo: comprar una vivienda de 200.000 €
Vamos a desglosar un caso concreto, asumiendo una vivienda de segunda mano de 200.000 € en una comunidad autónoma con un ITP del 8%, y una financiación del banco del 80%:
| Concepto | Importe aproximado |
|---|---|
| Parte no financiada por el banco (20% de 200.000 €) | 40.000 € |
| ITP (8% de 200.000 €) | 16.000 € |
| Notaría | 900 € |
| Registro de la Propiedad | 500 € |
| Gestoría | 300 € |
| Tasación | 350 € |
| Total ahorro necesario para la compra | 58.050 € |
| Colchón de seguridad recomendado (3-6 meses de gastos) | 3.000 € – 6.000 € |
| Ahorro total recomendado antes de comprar | 61.000 € – 64.000 € |
Como se aprecia, para una vivienda de 200.000 € con financiación del 80%, el ahorro necesario ronda el 29-32% del precio de la vivienda, muy por encima del 20% que muchos compradores primerizos tienen en mente al empezar a buscar piso.
Cómo varía el ahorro necesario según el porcentaje de financiación
| Financiación del banco | Ahorro necesario para la entrada | Ahorro total (entrada + gastos) |
|---|---|---|
| 80% | 40.000 € | 58.050 € |
| 90% | 20.000 € | 38.050 € |
| 100% (con aval ICO u otro programa) | 0 € | 18.050 € (solo gastos) |
Este cuadro ilustra por qué las hipotecas de alta financiación (90-100%), y en particular los programas de aval para vivienda joven, son tan relevantes para muchos compradores primerizos: reducen drásticamente el ahorro necesario, aunque no eliminan por completo la necesidad de cubrir los gastos de la operación, que rara vez están incluidos en la financiación bancaria.
Cómo calcular tu caso concreto
Para calcular cuánto necesitas ahorrado en tu situación particular, sigue estos pasos:
- Define el precio máximo de vivienda que te planteas comprar, siendo realista con la zona y el tipo de inmueble que buscas.
- Consulta el porcentaje de ITP o de IVA+AJD aplicable en tu comunidad autónoma (varía significativamente entre territorios).
- Estima los gastos fijos (notaría, registro, gestoría, tasación), que suelen moverse en rangos similares independientemente de la comunidad autónoma.
- Calcula el porcentaje de financiación realista que podrías obtener según tu perfil (80%, 90% o 100% si accedes a algún programa de aval).
- Suma un colchón de seguridad equivalente a varios meses de gastos, que no debería tocarse para la compra.
Estrategias para reunir el ahorro necesario más rápido
- Automatizar el ahorro mensual mediante una transferencia programada a una cuenta separada, tratando el ahorro como un gasto fijo más, no como lo que «sobra» a final de mes.
- Aprovechar planes de ahorro vivienda, si tu comunidad autónoma o entidad bancaria los ofrece, que en algunos casos incluyen ventajas fiscales o mejores condiciones de remuneración del ahorro.
- Revisar si cumples los requisitos de algún programa de ayuda (aval ICO, ayudas autonómicas), que analizamos en profundidad en la categoría específica de esta guía, y que pueden reducir de forma notable el ahorro necesario.
- Evitar asumir otras deudas (préstamos personales, financiación de bienes de consumo) mientras ahorras para la vivienda, ya que reducen tu capacidad de ahorro mensual y pueden empeorar tu perfil de solvencia ante el banco.
Por qué no conviene «apurar» al máximo el ahorro disponible
Aunque técnicamente puedas reunir el dinero justo para cubrir la entrada y los gastos, no es recomendable llegar a la firma de la hipoteca sin ningún margen adicional. Los primeros meses en una vivienda nueva suelen traer gastos imprevistos (mudanza, pequeñas reparaciones, mobiliario que falta), y afrontar la primera cuota de la hipoteca sin colchón de seguridad aumenta considerablemente el riesgo financiero en caso de cualquier imprevisto laboral o personal durante ese periodo inicial.
Preguntas frecuentes
¿Puedo usar mi plan de pensiones para reunir el ahorro de la entrada?
Depende del tipo de plan y de la normativa vigente en cada momento; en general, el rescate anticipado de planes de pensiones está muy limitado a supuestos concretos, por lo que conviene consultarlo con un asesor antes de contar con ese dinero.
¿Los gastos de compraventa son negociables?
Algunos, como los honorarios de gestoría, pueden variar entre profesionales; otros, como los impuestos, son fijos por normativa y no admiten negociación.
¿Es mejor esperar a tener ahorrado más del mínimo necesario antes de comprar?
Depende de tu situación: contar con un margen adicional reduce el riesgo financiero, pero esperar demasiado también puede significar comprar más tarde en un mercado con precios al alza, por lo que es una decisión que conviene valorar caso por caso.