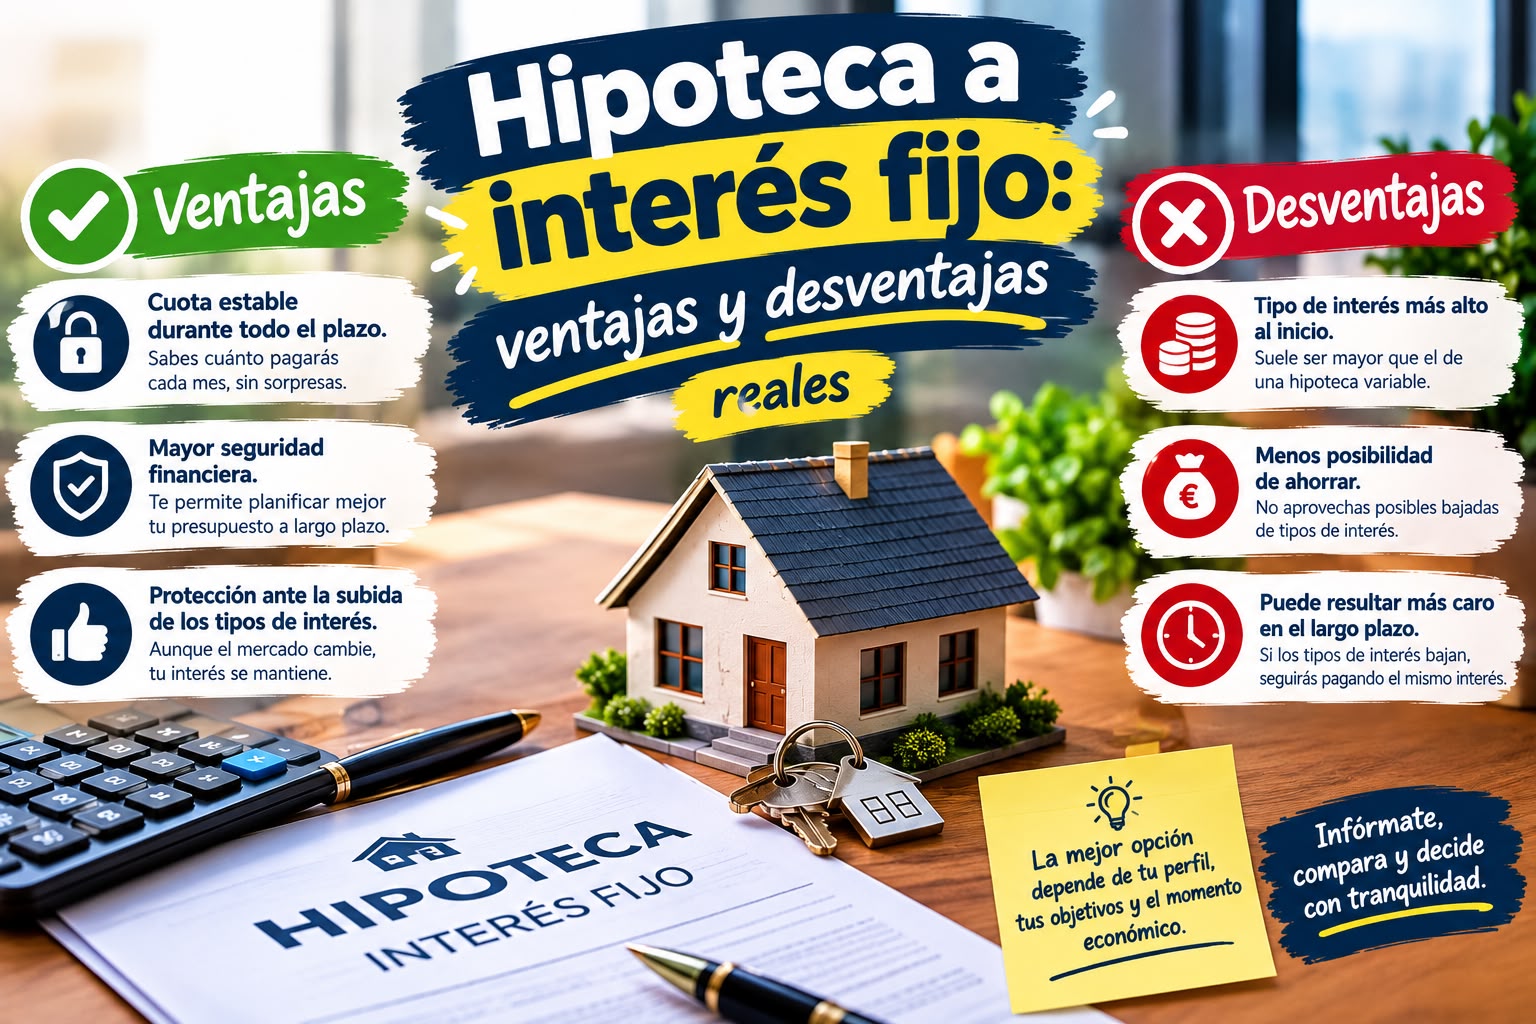
La hipoteca fija se ha convertido, en los últimos años, en la opción mayoritaria entre los compradores de vivienda en España, especialmente tras las fuertes subidas del Euríbor de 2022-2023, que dejaron a muchas familias con hipoteca variable pagando cuotas mucho más altas de lo previsto. Sin embargo, elegir una hipoteca fija solo «por miedo» a lo que pueda pasar con los tipos de interés no siempre es la decisión más acertada. En este artículo analizamos, sin idealizaciones, las ventajas y desventajas reales de este producto.
Qué es exactamente una hipoteca fija
Como ya vimos en el artículo comparativo de esta guía, una hipoteca fija es aquella en la que el tipo de interés se pacta al firmar y permanece exactamente igual durante toda la vida del préstamo, sin que le afecten las subidas o bajadas del Euríbor ni de los tipos oficiales del Banco Central Europeo. Tu cuota mensual, calculada con el sistema de amortización francés que explicamos en el artículo anterior, es idéntica desde la primera hasta la última mensualidad.
Ventaja real 1: previsibilidad total del presupuesto familiar
La ventaja más evidente de una hipoteca fija es que sabes, desde el día de la firma, exactamente cuánto vas a pagar cada mes durante los próximos 20, 25 o 30 años. Esto facilita enormemente la planificación financiera a largo plazo: puedes calcular con precisión qué porcentaje de tus ingresos se destina a la vivienda, sin sobresaltos.
Esta previsibilidad es especialmente valiosa para perfiles con ingresos ajustados o poco margen de maniobra ante imprevistos, donde una subida inesperada de la cuota podría comprometer seriamente la economía familiar.
Ventaja real 2: protección frente a subidas de tipos de interés
Quien firmó una hipoteca fija antes de 2022 se libró por completo del fuerte incremento del Euríbor que sufrieron las hipotecas variables en los años siguientes, cuando el índice pasó de valores negativos a superar el 4% en poco más de un año. Esta protección frente a ciclos de subida de tipos es real y no debe subestimarse: en un escenario de tipos altos, una hipoteca fija firmada previamente puede suponer un ahorro de cientos de euros al mes frente a una variable equivalente.
Desventaja real 1: tipo de interés inicial más alto
La contrapartida de esa protección es que, en el momento de la firma, el tipo de interés de una hipoteca fija suele ser más alto que el de una variable equivalente. Los bancos asumen el riesgo de que los tipos puedan subir en el futuro, y ese riesgo se traslada al cliente en forma de un tipo inicial algo mayor. Si el Euríbor se mantiene bajo o baja durante buena parte de la vida del préstamo, quien eligió una hipoteca variable podría acabar pagando menos en total que quien eligió una fija.
Desventaja real 2: no te beneficias de bajadas futuras de tipos
Si en el futuro el Euríbor baja de forma significativa, quien tiene una hipoteca fija no ve reducida su cuota de forma automática, a diferencia de quien tiene una variable. Para beneficiarse de esa bajada, quien tiene una hipoteca fija tendría que renegociar con su banco (novación) o cambiarse a otra entidad (subrogación), procesos que conllevan gastos y trámites, y que no siempre son sencillos de conseguir en condiciones ventajosas.
Desventaja real 3: comisiones de cancelación algo más altas
Aunque la normativa vigente (la LCCI, que mencionamos en el glosario hipotecario de esta guía) ha limitado mucho las comisiones que los bancos pueden cobrar por amortización anticipada, las hipotecas fijas suelen tener un límite de comisión ligeramente superior al de las variables en los primeros años del préstamo. Concretamente, la ley permite comisiones de hasta el 2% en los primeros 10 años y del 1,5% a partir de entonces para hipotecas fijas, frente a límites más bajos en las variables (hasta el 0,25% en los primeros 3 años y el 0,15% en los siguientes 2, sin comisión a partir del quinto año).
Esto significa que, si tienes previsto amortizar de forma anticipada una parte importante del capital o cambiar de hipoteca en los primeros años, el coste de hacerlo puede ser algo mayor con una hipoteca fija.
Comparativa de escenarios: ¿cuándo sale más a cuenta la fija?
Para ilustrar en qué situaciones la hipoteca fija resulta más ventajosa, comparemos dos escenarios de una hipoteca de 150.000 € a 25 años:
| Escenario | Hipoteca fija (3,2%) | Hipoteca variable (Euríbor + 0,80%) |
|---|---|---|
| Euríbor se mantiene bajo (0-1%) durante todo el préstamo | Cuota estable de 725 € | Cuota inferior, en torno a 620-650 € |
| Euríbor sube y se mantiene alto (3-4%) buena parte del préstamo | Cuota estable de 725 € | Cuota que puede superar los 850-900 € |
Este ejercicio deja clara la naturaleza de la elección: la hipoteca fija no es «más barata» ni «más cara» en términos absolutos, sino una forma de comprar tranquilidad y previsibilidad a cambio de renunciar a la posibilidad de pagar menos si el Euríbor se mantiene bajo. Es, en esencia, una decisión sobre gestión del riesgo, no solo sobre coste financiero.
Perfil de comprador para el que la hipoteca fija suele ser más recomendable
- Personas con ingresos ajustados o sin margen para absorber subidas de cuota sin dificultad.
- Familias que priorizan la tranquilidad y la planificación por encima de intentar minimizar al máximo el coste total.
- Compradores que prevén mantenerse en la vivienda durante todo o casi todo el plazo del préstamo, sin planes de vender o cambiar de hipoteca a corto-medio plazo.
- Momentos del ciclo económico en los que el Euríbor está en niveles bajos y las hipotecas fijas se ofrecen a tipos competitivos, cercanos a los de las variables.
Perfil de comprador para el que puede no ser la mejor opción
- Personas con alta capacidad de ahorro y tolerancia al riesgo, dispuestas a asumir la incertidumbre de una variable a cambio de un tipo inicial más bajo.
- Compradores que prevén vender la vivienda o cambiar de hipoteca en pocos años, para quienes las comisiones de cancelación de la fija pueden pesar más.
- Situaciones en las que el diferencial de tipo entre fija y variable es muy amplio, haciendo que la prima de seguridad de la fija resulte desproporcionada frente al riesgo real asumido.
Cómo decidir con criterio propio
Más allá de las tendencias del momento o de lo que recomiende el propio banco, la decisión entre fija y variable debería basarse en un ejercicio personal muy concreto: simular tu cuota en el peor escenario razonable (por ejemplo, con el Euríbor 2-3 puntos por encima del nivel actual) y comprobar si, en ese caso, podrías seguir pagando la hipoteca sin poner en riesgo el resto de tu economía. Si la respuesta es que sí, la variable puede ser una opción razonable si el diferencial y el tipo inicial son atractivos. Si la respuesta es que no, o que sería muy ajustado, la hipoteca fija es probablemente la opción más prudente, aunque su tipo inicial sea algo más alto.
Preguntas frecuentes
¿Es cierto que casi todas las hipotecas que se firman ahora son fijas?
En los últimos años, la hipoteca fija ha ganado mucho peso en el mercado español frente a la variable, aunque la proporción exacta varía según el momento del ciclo de tipos de interés y las condiciones que ofrezcan los bancos en cada periodo.
¿Puedo negociar el tipo de interés de una hipoteca fija?
Sí, especialmente si tienes un buen perfil de solvencia o si aportas varios presupuestos de otros bancos, el tipo ofrecido en una hipoteca fija puede negociarse igual que en una variable.
¿Una hipoteca fija a más plazo tiene un tipo de interés más alto?
Sí, en general los bancos aplican tipos ligeramente más altos a mayor plazo en las hipotecas fijas, ya que asumen el compromiso de mantener esas condiciones durante más años.