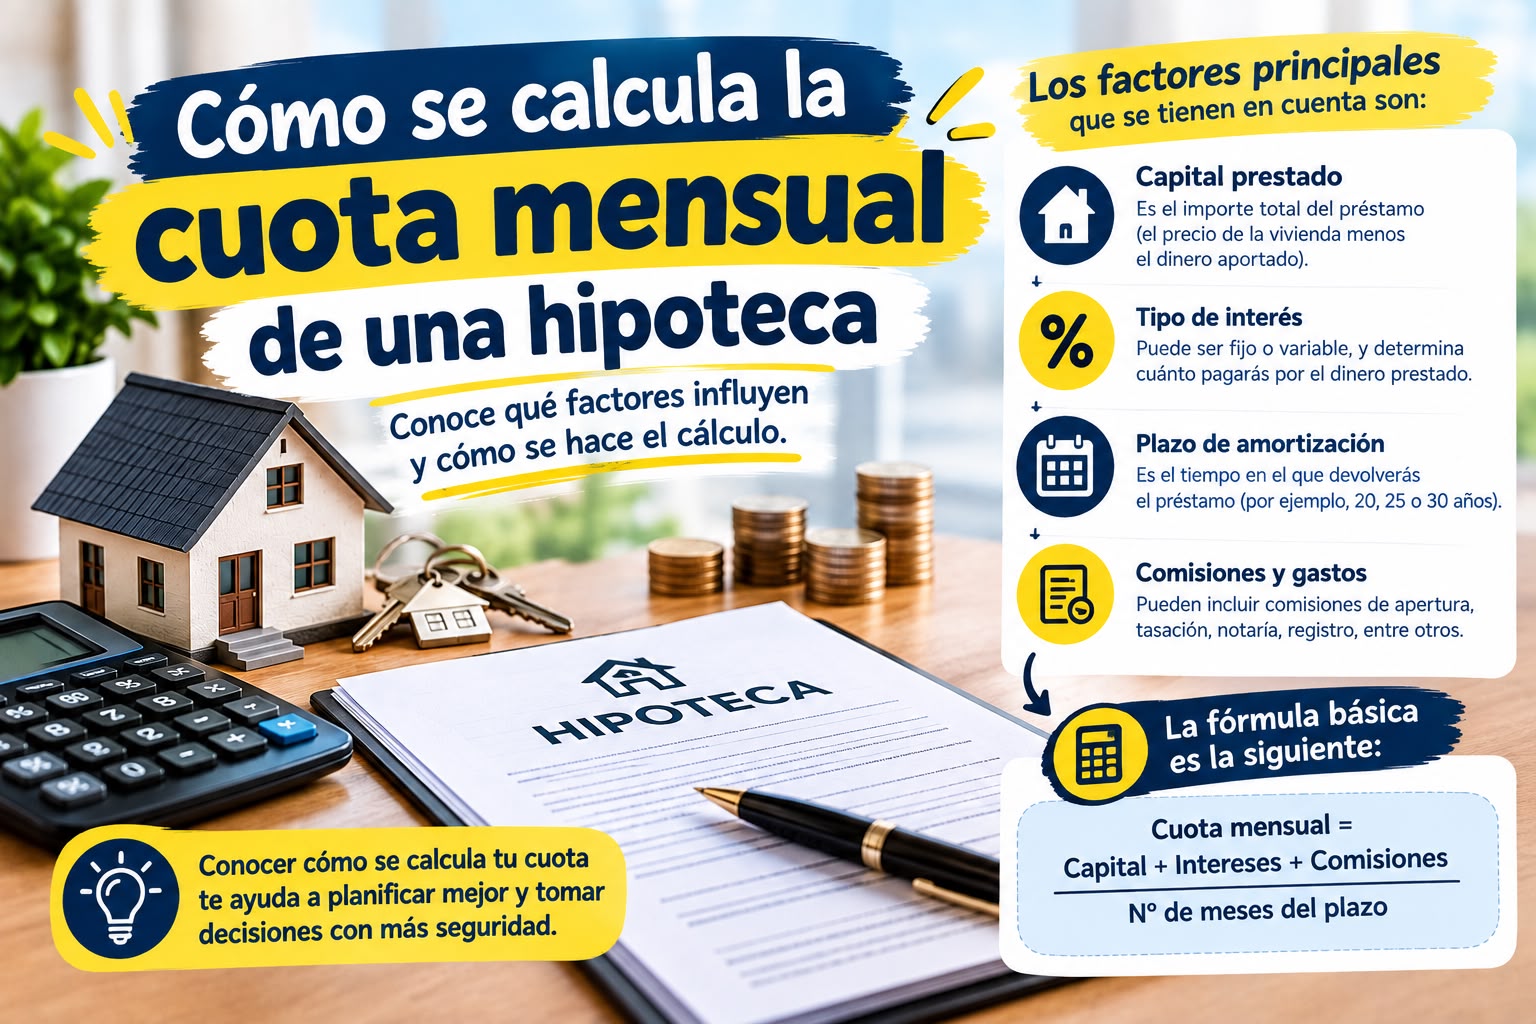
Cuando pides una hipoteca, el número que más te va a importar en el día a día es la cuota mensual: la cantidad exacta que sale de tu cuenta cada mes durante los próximos 20, 25 o 30 años. Aunque los bancos te dan ese dato directamente en sus simuladores, entender cómo se calcula te permite comparar ofertas con criterio propio, detectar errores y anticipar cómo cambiará tu cuota si varía el tipo de interés. En este artículo desglosamos, paso a paso, la fórmula y la lógica detrás del cálculo.
El sistema de amortización francés
La inmensa mayoría de las hipotecas en España utilizan el llamado sistema de amortización francés. Su característica principal es que la cuota mensual permanece constante durante toda la vida del préstamo (siempre que el tipo de interés no cambie, como ocurre en las hipotecas fijas), aunque la composición interna de esa cuota va cambiando mes a mes.
Cada cuota se compone de dos partes:
- Intereses: lo que pagas al banco por el dinero prestado, calculado sobre el capital pendiente en ese momento.
- Amortización de capital: la parte que realmente reduce tu deuda.
Al principio del préstamo, el capital pendiente es alto, por lo que la parte de intereses de la cuota es mayor y la de amortización es menor. A medida que avanza el préstamo, el capital pendiente baja, así que los intereses se reducen y la parte de amortización de capital aumenta, aunque la cuota total siga siendo la misma.
La fórmula del cálculo
La fórmula matemática que se utiliza para calcular la cuota mensual en el sistema francés es la siguiente:
Cuota = C × [ i × (1+i)^n ] / [ (1+i)^n − 1 ]
Donde:
- C es el capital solicitado (el importe de la hipoteca).
- i es el tipo de interés mensual (el tipo de interés anual dividido entre 12).
- n es el número total de cuotas (los años de plazo multiplicados por 12).
No hace falta memorizar esta fórmula para pedir una hipoteca —los simuladores online la aplican automáticamente—, pero entenderla ayuda a comprender por qué pequeñas variaciones en el tipo de interés o el plazo pueden generar diferencias notables en la cuota final.
Ejemplo práctico paso a paso
Vamos a calcular la cuota de una hipoteca de 150.000 €, a un tipo de interés fijo del 3% anual, a un plazo de 25 años.
Paso 1: Calcular el tipo de interés mensual
3% anual ÷ 12 meses = 0,25% mensual, es decir, i = 0,0025
Paso 2: Calcular el número total de cuotas
25 años × 12 meses = 300 cuotas, es decir, n = 300
Paso 3: Aplicar la fórmula
Sustituyendo los valores en la fórmula, el resultado aproximado es una cuota mensual de 711 €.
Paso 4: Calcular el coste total de la hipoteca
711 € × 300 cuotas = 213.300 € pagados en total, de los cuales 150.000 € corresponden al capital prestado y 63.300 € son intereses pagados al banco a lo largo de toda la vida del préstamo.
Cómo influyen el capital, el tipo y el plazo en la cuota
Para entender mejor el peso de cada variable, comparemos distintos escenarios a partir de la misma hipoteca base (150.000 € a 25 años):
| Tipo de interés | Cuota mensual aproximada | Intereses totales |
|---|---|---|
| 2,0% | 636 € | 40.800 € |
| 3,0% | 711 € | 63.300 € |
| 4,0% | 792 € | 87.600 € |
| 5,0% | 877 € | 113.100 € |
Como se aprecia, un aumento de apenas 2 puntos en el tipo de interés (de un 3% a un 5%) incrementa la cuota mensual en más de 165 € y casi duplica los intereses totales pagados a lo largo del préstamo. Esta sensibilidad es especialmente relevante en las hipotecas variables, donde el tipo aplicado puede cambiar cada 6 o 12 meses según el Euríbor.
Ahora veamos el efecto del plazo, manteniendo fijos el capital (150.000 €) y el tipo (3%):
| Plazo | Cuota mensual aproximada | Intereses totales |
|---|---|---|
| 15 años | 1.036 € | 36.480 € |
| 20 años | 832 € | 49.680 € |
| 25 años | 711 € | 63.300 € |
| 30 años | 632 € | 77.520 € |
Este segundo ejemplo confirma algo que ya adelantamos en el artículo sobre el plazo máximo de una hipoteca: alargar el plazo reduce la cuota mensual, pero incrementa de forma notable el coste total de la operación.
Qué ocurre en las hipotecas variables
En una hipoteca variable, la fórmula se aplica de la misma manera, pero el valor de i (el tipo de interés) cambia cada vez que se revisa el préstamo, normalmente cada 6 o 12 meses, en función del Euríbor vigente en ese momento. Esto significa que, aunque el sistema de cálculo sea el mismo, la cuota resultante puede variar a lo largo de la vida del préstamo, a diferencia de lo que ocurre en una hipoteca fija.
Cuando se produce una revisión, el banco recalcula la cuota teniendo en cuenta el nuevo tipo de interés y el capital pendiente en ese momento (que ya es inferior al inicial, por las amortizaciones ya realizadas), y ajusta el resto de cuotas del periodo hasta la siguiente revisión.
Por qué al principio pagas «casi solo intereses»
Es habitual que quienes acaban de firmar su primera hipoteca se sorprendan al comprobar que, durante los primeros años, la mayor parte de su cuota se destina a pagar intereses y muy poco a reducir la deuda real. Esto es una consecuencia directa del sistema de amortización francés: como los intereses se calculan sobre el capital pendiente, y al principio ese capital es máximo, la parte de intereses de la cuota también es máxima en esos primeros años.
Por ejemplo, en la hipoteca de 150.000 € a 25 años y 3% que hemos usado como referencia, en la primera cuota aproximadamente 375 € corresponden a intereses y solo 336 € a amortización de capital. Sin embargo, en la última cuota del préstamo, la proporción se invierte casi por completo: la práctica totalidad de los 711 € corresponde ya a amortización de capital, y una cantidad mínima a intereses.
Esta característica es especialmente relevante si estás valorando una amortización anticipada: hacerla en los primeros años del préstamo tiene un impacto proporcionalmente mayor en el ahorro total de intereses que hacerla en los últimos años, precisamente porque en las primeras cuotas el peso de los intereses sobre el capital pendiente es mayor.
Cómo usar esta información al comparar ofertas
Cuando compares varias ofertas de hipoteca, no te limites a mirar la cuota que te ofrece cada simulador: intenta entender qué combinación de capital, tipo y plazo hay detrás de cada una, y calcula tú mismo (o con una calculadora online) cómo cambiaría esa cuota si el plazo fuera distinto, o si el tipo de interés subiera en el caso de una hipoteca variable. Esto te permitirá tomar una decisión con más criterio que limitarte a comparar el número final que cada banco te presenta.
Preguntas frecuentes
¿La cuota siempre es igual en una hipoteca fija?
Sí, en el sistema de amortización francés (el habitual en España), la cuota permanece constante durante toda la vida del préstamo si el tipo de interés no cambia, como ocurre en las hipotecas fijas.
¿Por qué mi banco me ofrece una cuota distinta a la que calculo yo con la fórmula?
Puede deberse a que el banco incluya en el cálculo comisiones, seguros vinculados u otros gastos que no forman parte de la fórmula pura de amortización, o a pequeñas diferencias en el redondeo de los cálculos.
¿Existen otros sistemas de amortización distintos al francés?
Sí, existen sistemas alternativos (como el sistema alemán o el americano), pero son muy poco habituales en el mercado hipotecario español, donde el sistema francés es prácticamente el estándar.