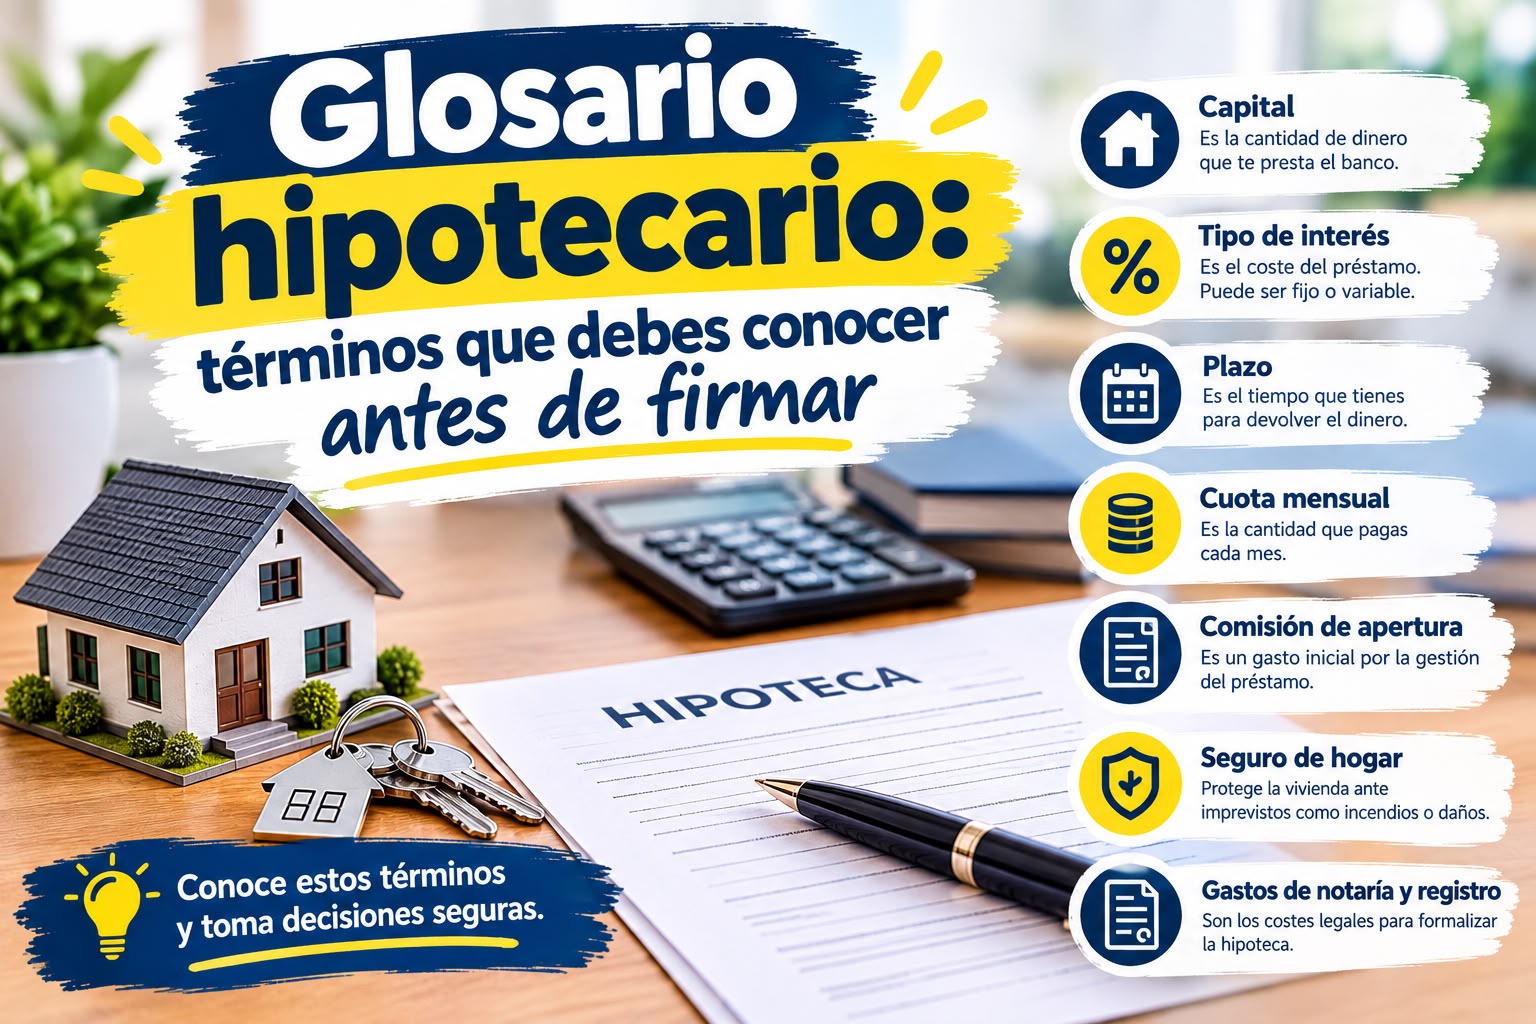
Firmar una hipoteca implica enfrentarse a un vocabulario técnico que, si no se domina, puede hacer que tomes decisiones sin entender del todo lo que estás firmando. Bancos, notarios y comparadores utilizan constantemente términos como TAE, FEIN, subrogación o cláusula suelo, dando por hecho que el cliente los entiende. Este glosario reúne, explicados de forma clara y con ejemplos, los conceptos hipotecarios más importantes que deberías conocer antes de dar el paso de firmar tu primera hipoteca.
Lo hemos organizado en cuatro bloques: términos básicos sobre el funcionamiento del préstamo, términos relacionados con el proceso de contratación, términos sobre costes y garantías, y términos legales que aparecen en la letra pequeña.
Términos básicos del funcionamiento de la hipoteca
Capital pendiente: es la cantidad de dinero que aún debes al banco en un momento dado. Al principio del préstamo coincide (o casi) con el importe total solicitado, y va bajando con cada cuota, a medida que amortizas.
TIN (Tipo de Interés Nominal): es el porcentaje de interés puro que aplica el banco al préstamo, sin incluir comisiones ni otros gastos. Es el número que suele destacarse en la publicidad, pero por sí solo no permite comparar hipotecas de forma justa entre entidades.
TAE (Tasa Anual Equivalente): es un indicador que incluye el TIN más las comisiones y el coste de los productos vinculados obligatorios (como seguros exigidos para aplicar bonificaciones). Es el dato de referencia real para comparar el coste de distintas hipotecas entre sí, tal y como explicamos en el artículo dedicado a la TAE de esta misma guía.
Euríbor: índice de referencia interbancario europeo que se utiliza para calcular el tipo de interés de la mayoría de las hipotecas variables en España. Su evolución depende, principalmente, de las decisiones de política monetaria del Banco Central Europeo.
Diferencial: es el porcentaje fijo que el banco suma al Euríbor para calcular el tipo de interés aplicado en una hipoteca variable (por ejemplo, «Euríbor + 0,85%»). A menor diferencial, más competitiva es la oferta del banco.
Cuota mensual: es la cantidad que pagas cada mes al banco, compuesta por una parte de amortización de capital y otra de intereses. Al principio del préstamo, la mayor parte de la cuota corresponde a intereses; con el paso de los años, la proporción se invierte y se amortiza más capital.
Sistema de amortización francés: es el sistema utilizado en la inmensa mayoría de las hipotecas españolas, en el que la cuota mensual permanece constante (en una hipoteca fija) mientras varía internamente la proporción entre capital e intereses a lo largo del tiempo.
Carencia: periodo inicial del préstamo en el que solo se pagan intereses (carencia total) o una parte reducida de capital (carencia parcial), tal como se explica en detalle en el artículo específico de esta guía.
Términos del proceso de contratación
Tasación: informe elaborado por una sociedad de tasación homologada que determina el valor de mercado de la vivienda. El banco utiliza este valor, junto con el precio de compra, para calcular el porcentaje máximo de financiación que puede ofrecerte.
FEIN (Ficha Europea de Información Normalizada): documento estandarizado y obligatorio que resume todas las condiciones de la oferta hipotecaria vinculante (tipo de interés, TAE, plazo, comisiones, productos vinculados). Es el documento clave para comparar ofertas de distintos bancos de forma homogénea.
FiAE (Ficha de Advertencias Estandarizadas): documento que el banco debe entregarte cuando la hipoteca incluye cláusulas especialmente relevantes o de riesgo (como límites a la variación del tipo de interés, o que sea en divisa distinta al euro), para asegurarse de que eres consciente de ellas.
Acta notarial previa: trámite obligatorio, gratuito para el cliente, en el que el notario comprueba y te explica, al menos diez días antes de la firma, que entiendes las condiciones del préstamo que vas a firmar. Es un mecanismo de protección introducido por la Ley reguladora de los Contratos de Crédito Inmobiliario (LCCI).
Escritura de préstamo hipotecario: documento público, firmado ante notario, en el que se formalizan legalmente las condiciones del préstamo y la garantía hipotecaria sobre el inmueble.
Registro de la Propiedad: organismo público donde se inscribe la escritura de la vivienda y de la hipoteca, dando publicidad legal y protección jurídica tanto al propietario como al banco.
Gestoría: empresa o profesional encargado de tramitar el pago de impuestos, la inscripción registral y otros trámites administrativos derivados de la firma de la hipoteca, en nombre del comprador.
Términos sobre costes y garantías
Comisión de apertura: cantidad que algunos bancos cobran, de forma puntual, al formalizar el préstamo. Cada vez es menos habitual en el mercado español, ya que muchas entidades han eliminado esta comisión para hacer sus ofertas más competitivas.
Comisión por amortización anticipada: cantidad que el banco puede cobrar cuando adelantas parte o la totalidad del capital pendiente antes de lo previsto. La normativa actual limita mucho estas comisiones, especialmente en hipotecas a tipo variable.
Hipoteca bonificada: hipoteca en la que el banco ofrece un tipo de interés más bajo a cambio de que el cliente contrate una serie de productos vinculados (seguro de hogar, seguro de vida, plan de pensiones, domiciliación de nómina, tarjeta con uso mínimo, etc.). Es fundamental valorar el coste real de esos productos, no solo el ahorro aparente en el tipo de interés.
Seguro de hogar vinculado: seguro que cubre el continente (la estructura de la vivienda) y que el banco suele exigir como condición para conceder la hipoteca, ya que protege indirectamente su garantía. A diferencia de otros seguros vinculados, este sí suele ser obligatorio por normativa, aunque puedes contratarlo con la aseguradora que prefieras, no necesariamente con la del banco.
Seguro de vida vinculado: seguro que cubre el pago de la hipoteca en caso de fallecimiento o invalidez del titular. A diferencia del seguro de hogar, no es obligatorio por ley, aunque muchos bancos lo exigen para aplicar sus mejores condiciones.
Términos legales y de la letra pequeña
Cláusula suelo: cláusula (hoy en día prohibida en la práctica en los nuevos contratos, tras varias sentencias judiciales) que impedía que el tipo de interés de una hipoteca variable bajara de un determinado porcentaje, aunque el Euríbor cayera por debajo de ese límite.
Subrogación: proceso mediante el cual trasladas tu hipoteca de un banco a otro (subrogación de acreedor) o transmites la vivienda hipotecada a otra persona que asume la deuda (subrogación de deudor), conservando en muchos casos las condiciones ya pactadas.
Novación: modificación de las condiciones de tu hipoteca actual (tipo de interés, plazo, sistema de amortización) negociada directamente con tu propio banco, sin necesidad de cambiar de entidad.
Ejecución hipotecaria: procedimiento judicial que el banco puede iniciar cuando el titular deja de pagar la hipoteca durante un número determinado de cuotas, y que puede terminar con la subasta de la vivienda para recuperar la deuda pendiente.
LCCI (Ley reguladora de los Contratos de Crédito Inmobiliario): normativa española en vigor desde 2019 que refuerza la protección del consumidor en la contratación de hipotecas, estableciendo obligaciones como la entrega de la FEIN, el acta notarial previa gratuita y límites a determinadas comisiones y cláusulas.
Cesión de crédito: operación mediante la cual el banco vende tu deuda hipotecaria a otra entidad (por ejemplo, un fondo de inversión). No cambia las condiciones de tu préstamo, pero sí el titular de la deuda al que debes dirigirte a partir de ese momento.
Por qué merece la pena conocer estos términos antes de firmar
Entender este vocabulario no es un ejercicio académico: te permite leer la FEIN con criterio propio, detectar si una hipoteca «bonificada» realmente te compensa, saber qué preguntar al banco sobre comisiones de amortización anticipada, y comprender exactamente qué firmas el día de la notaría. En un compromiso financiero que puede durar 30 años, dedicar unas horas a familiarizarte con estos conceptos es una de las inversiones de tiempo más rentables de todo el proceso de compra de vivienda.
Preguntas frecuentes
¿Necesito conocer todos estos términos para pedir una hipoteca?
No es imprescindible, pero cuanto más los entiendas, mejor podrás comparar ofertas y detectar condiciones desfavorables antes de firmar.
¿Dónde puedo resolver dudas sobre términos que no entiendo de mi oferta?
El notario está obligado a explicarte, de forma gratuita, cualquier cláusula de tu hipoteca antes de la firma, en el acta notarial previa.
¿Este glosario sirve para cualquier tipo de hipoteca?
Sí, los términos son comunes a hipotecas fijas, variables y mixtas, aunque algunos (como el Euríbor o el diferencial) solo aplican de forma directa a las hipotecas variables y mixtas.