Meta título sugerido: Hipoteca Santander vs BBVA vs CaixaBank: comparativa 2026
Meta descripción sugerida: Comparamos las hipotecas de Santander, BBVA y CaixaBank: tipos de interés orientativos, productos vinculados, comisiones y para qué perfil encaja cada una.
Nota editorial: las condiciones concretas (TIN, TAE, diferenciales, comisiones) de cualquier banco cambian con frecuencia y dependen del perfil de cada solicitante, por lo que las cifras de este artículo deben tratarse como orientativas y actualizarse con datos verificados directamente en la web oficial de cada entidad o en su simulador antes de cada publicación. Este artículo no debe presentarse como oferta ni como comparativa con validez vinculante.
Santander, BBVA y CaixaBank son tres de las entidades con mayor cuota de mercado hipotecario en España, y es habitual que cualquier comprador que empiece a comparar ofertas termine solicitando presupuesto, al menos, a una de ellas. Aunque las tres funcionan de forma similar en su estructura general (hipoteca fija o variable, bonificación por productos vinculados), tienen matices que conviene conocer antes de decidir. En este artículo repasamos esos matices, sin entrar en cifras concretas que cambian constantemente, y explicamos qué debes verificar tú mismo antes de comparar sus ofertas reales.
Cómo funciona, en general, la hipoteca de un gran banco de red
Los tres bancos analizados en este artículo son entidades de banca universal con una amplia red de oficinas físicas, lo que en la práctica se traduce en un modelo hipotecario con algunas características comunes:
- Suelen ofrecer hipotecas bonificadas, con un tipo de interés más atractivo si contratas varios productos adicionales (seguro de hogar, seguro de vida, plan de pensiones, tarjeta con uso mínimo, nómina domiciliada).
- Cuentan con gestores personales en oficina, lo que puede facilitar la negociación y la resolución de dudas de forma presencial, especialmente valorado por compradores primerizos que prefieren atención personalizada frente al proceso ciento por ciento online.
- Suelen tener procesos de aprobación algo más largos que los bancos puramente digitales, debido a la estructura de sus departamentos de riesgo, aunque esto varía según la oficina y el momento del año.
Qué mirar de cada entidad al comparar
Santander
Como uno de los mayores bancos del país, Santander suele tener una oferta hipotecaria amplia, con distintas variantes de producto (fija, variable, mixta) y campañas comerciales que cambian a lo largo del año. Al comparar su oferta, conviene prestar especial atención a:
- El número y coste real de los productos vinculados exigidos para la bonificación máxima.
- Las condiciones específicas para clientes que ya tienen relación previa con el banco (nómina domiciliada, otros productos) frente a clientes nuevos.
- Las campañas puntuales dirigidas a determinados colectivos (jóvenes, empleados de ciertas empresas con acuerdos específicos).
BBVA
BBVA también mantiene una oferta hipotecaria amplia y ha impulsado en los últimos años buena parte de su proceso de contratación a través de canales digitales, sin renunciar a la atención en oficina. Al comparar, es recomendable revisar:
- Si el proceso de solicitud online ofrece las mismas condiciones que la contratación presencial, o si existen diferencias entre ambos canales.
- El detalle de las condiciones de la hipoteca bonificada frente a la no bonificada, ya que la diferencia entre ambas puede ser relevante.
- Las condiciones específicas para autónomos, un colectivo al que BBVA suele dedicar líneas de producto diferenciadas.
CaixaBank
CaixaBank, con una fuerte presencia territorial en España, suele tener una oferta hipotecaria muy vinculada a su ecosistema de productos financieros y de seguros propios (a través de su área de bancaseguros). Al comparar su oferta, conviene fijarse en:
- El peso real de los seguros propios de CaixaBank en el cálculo de la bonificación, y si existe la opción de contratar coberturas equivalentes con otras aseguradoras sin perder la bonificación.
- Las condiciones para clientes de banca privada o premier, que en algunos casos acceden a condiciones diferenciadas frente a la oferta estándar.
- Las líneas específicas para vivienda joven o para determinados colectivos profesionales, si existen en el momento de la consulta.
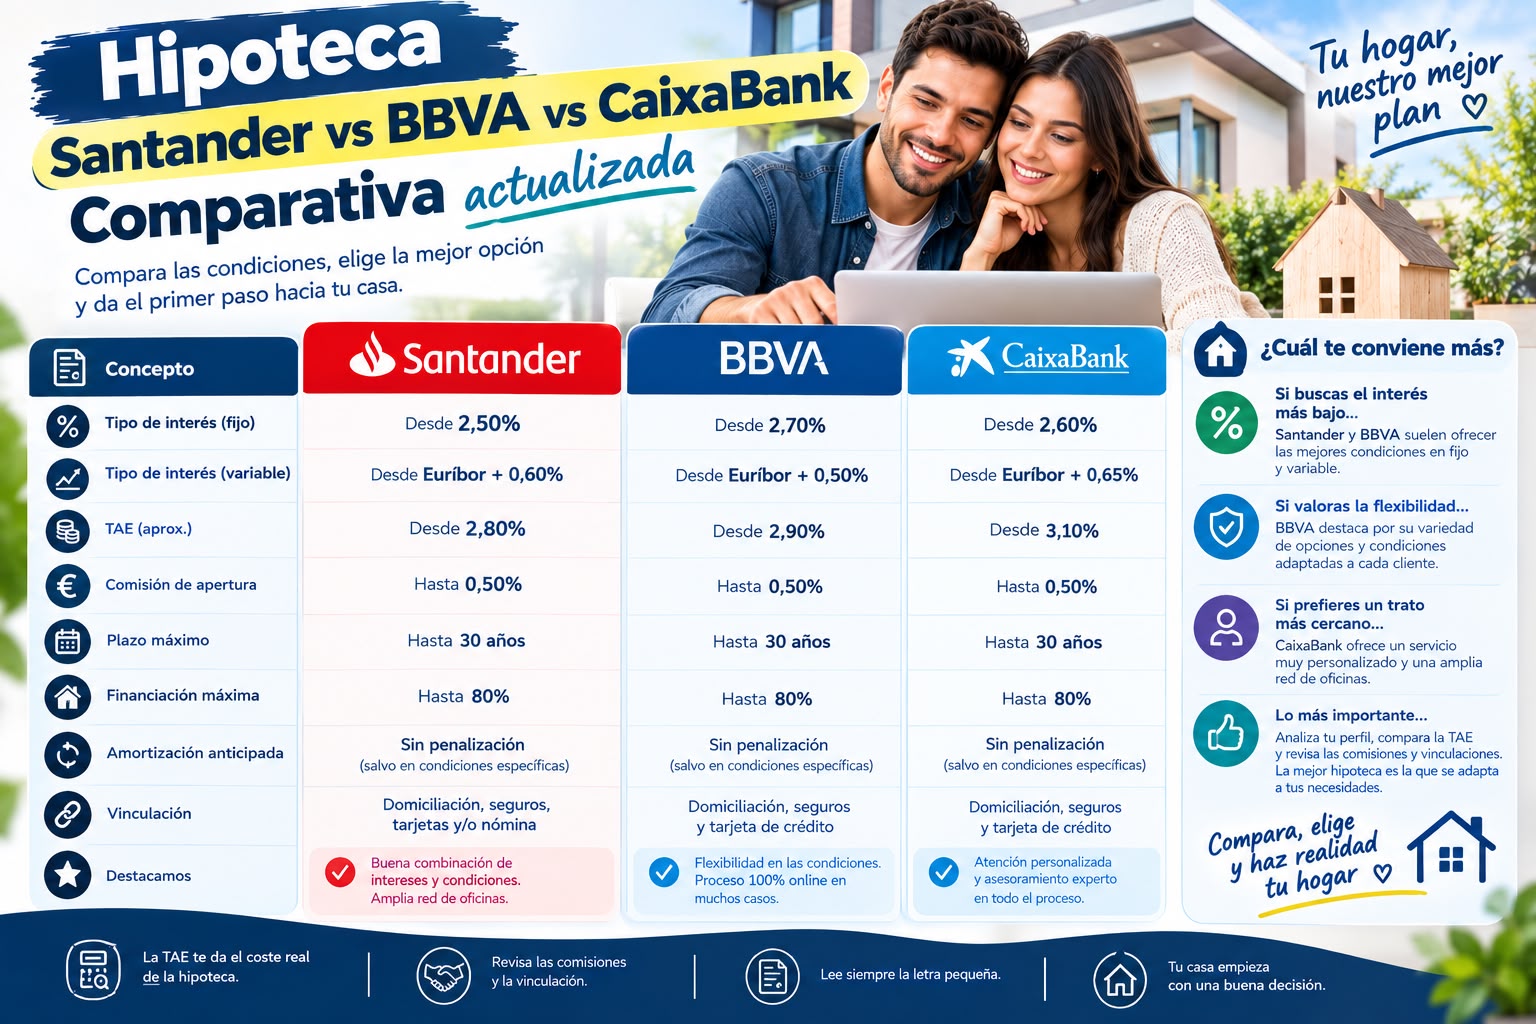
Tabla comparativa de estructura (a completar con datos verificados)
| Aspecto a comparar | Santander | BBVA | CaixaBank |
|---|---|---|---|
| TIN/TAE bonificado orientativo | Consultar simulador oficial | Consultar simulador oficial | Consultar simulador oficial |
| Nº de productos vinculados para bonificación máxima | Verificar en FEIN | Verificar en FEIN | Verificar en FEIN |
| Comisión de apertura | Verificar oferta vigente | Verificar oferta vigente | Verificar oferta vigente |
| Canal de contratación | Oficina y online | Oficina y online | Oficina y online |
| Financiación máxima orientativa | Hasta 80% (más con programas específicos) | Hasta 80% (más con programas específicos) | Hasta 80% (más con programas específicos) |
Cómo hacer tu propia comparación fiable entre estos tres bancos
- Solicita la FEIN de cada entidad con tus datos reales (importe, plazo, ingresos), ya que es el único documento vinculante y homogéneo para comparar de verdad.
- Pregunta expresamente por el tipo sin bonificar, además del bonificado, para entender el rango completo de la oferta y el coste de renunciar a algún producto vinculado en el futuro.
- Compara el coste real de los seguros y productos vinculados exigidos por cada banco, ya que pueden diferir notablemente en precio entre entidades, aunque el tipo de interés bonificado parezca similar.
- Ten en cuenta tu relación previa con cada banco, ya que puede influir en las condiciones ofrecidas, especialmente si ya tienes productos contratados o cierta antigüedad como cliente.
Qué perfil encaja mejor con cada tipo de entidad
Aunque no se pueden hacer afirmaciones categóricas válidas para todos los casos, en términos generales:
- Un banco de red amplia (como cualquiera de estos tres) puede encajar mejor con compradores que valoran la atención presencial y la posibilidad de resolver dudas cara a cara con un gestor.
- Quienes prioricen un proceso más ágil y con menos productos vinculados pueden encontrar alternativas más ajustadas a su perfil entre los bancos digitales que analizamos en el siguiente artículo de esta categoría.
- Clientes ya vinculados a alguna de estas entidades (nómina, otros productos) pueden tener margen de negociación adicional aprovechando esa relación previa.
Preguntas frecuentes
¿Cuál de los tres bancos ofrece siempre las mejores condiciones?
No hay una respuesta única y estable en el tiempo: las condiciones cambian según campañas comerciales, tu perfil concreto y el momento del mercado, por lo que siempre conviene comparar ofertas actualizadas y personalizadas.
¿Es mejor pedir la hipoteca en el banco donde ya tengo la nómina?
Puede facilitar el proceso y, en algunos casos, mejorar las condiciones ofrecidas, pero no siempre garantiza la mejor oferta del mercado; conviene comparar igualmente con otras entidades.
¿Estos tres bancos participan en el programa de aval ICO para jóvenes?
La participación en programas de avales públicos puede variar y actualizarse con el tiempo, por lo que es recomendable confirmarlo directamente con cada entidad en el momento de solicitar la hipoteca.
¿Sigo con el artículo 25 (Bankinter vs ING vs Openbank: hipotecas comparadas)?