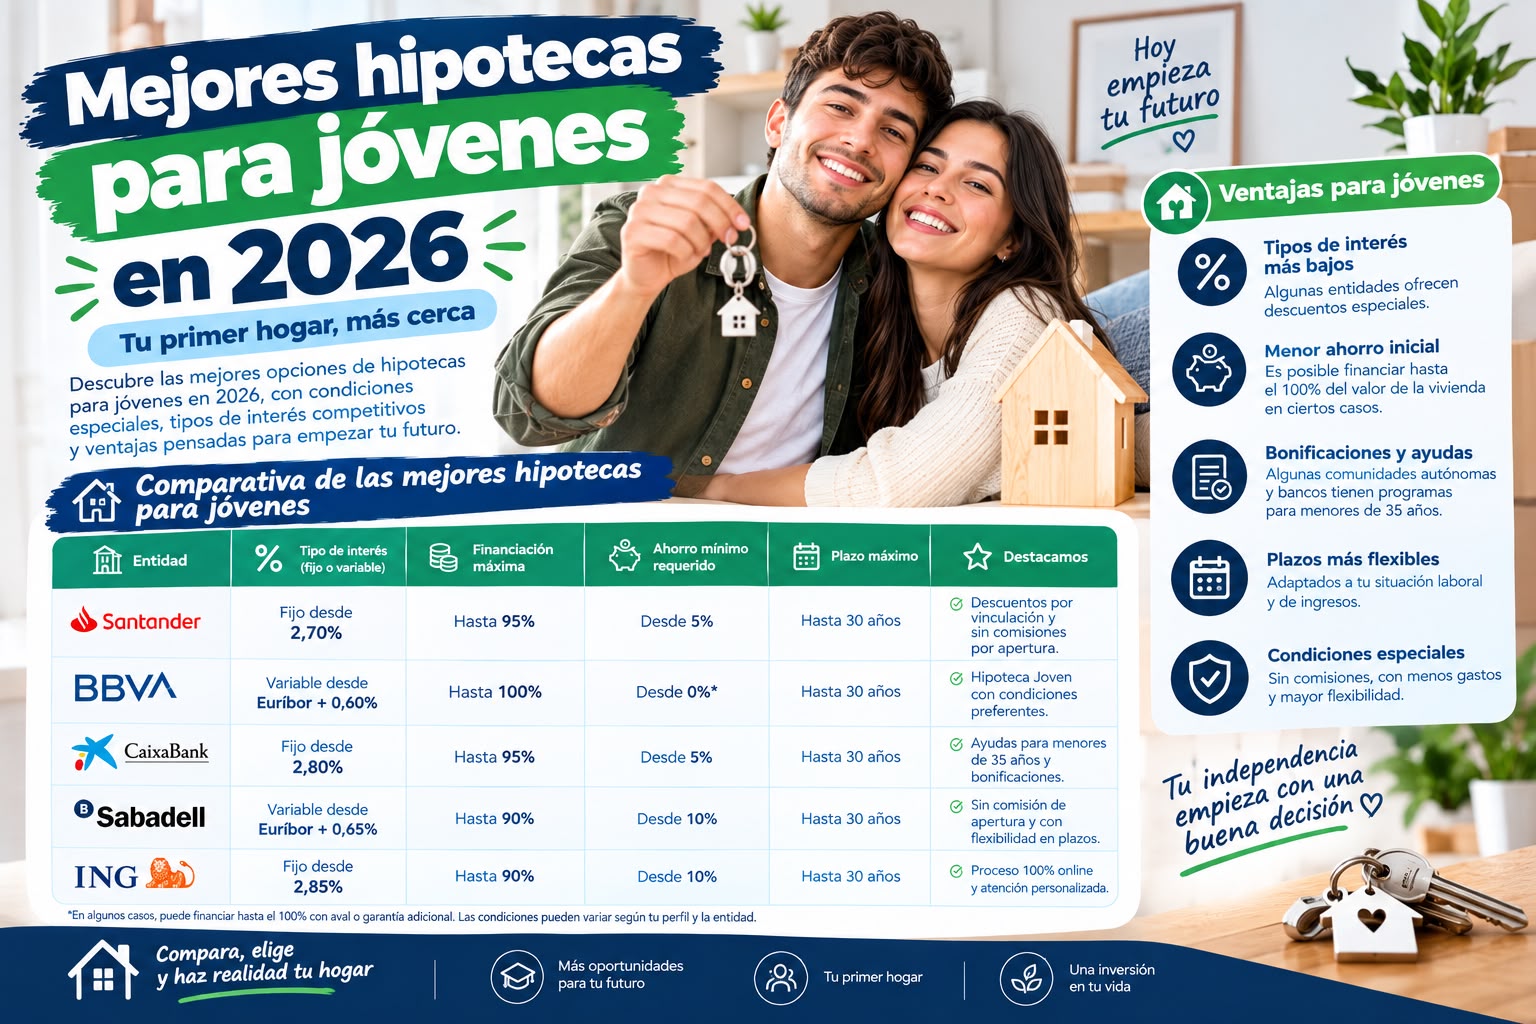
Nota editorial: este artículo debe actualizarse periódicamente para reflejar las condiciones vigentes de cada entidad y el estado actual del programa de aval ICO para vivienda joven, ya que ambos elementos pueden cambiar con el tiempo. La estructura de análisis se mantiene válida, pero las cifras y programas concretos deben revisarse antes de cada publicación.
Los jóvenes que se enfrentan a la compra de su primera vivienda parten, en general, de una desventaja clara frente a compradores de más edad: menos años de ahorro acumulado, más dificultad para reunir el 20-30% que exigen la mayoría de hipotecas convencionales, y en muchos casos, situaciones laborales todavía en fase de consolidación. Por eso existen productos y programas específicos pensados para este perfil, que analizamos en detalle en este artículo.
Qué hace que una hipoteca sea «para jóvenes»
No existe una categoría legal de «hipoteca joven» como tal: se trata de un conjunto de condiciones especiales que algunos bancos ofrecen a compradores menores de una determinada edad (habitualmente 35-40 años), combinadas con programas públicos de apoyo, como el aval ICO que analizaremos en la categoría de ayudas de esta guía. Las características más habituales de estas ofertas son:
- Mayor porcentaje de financiación (hasta el 95% o incluso el 100% en combinación con avales públicos), frente al 80% habitual.
- Condiciones de diferencial o tipo de interés algo más competitivas, como estrategia comercial de los bancos para captar a un segmento de clientes con alto potencial de vinculación a largo plazo.
- Mayor flexibilidad en los requisitos de antigüedad laboral, especialmente relevante para quienes llevan poco tiempo en su primer empleo estable.
El aval ICO: la pieza central para muchos jóvenes compradores
El programa de avales del ICO (Instituto de Crédito Oficial) para la compra de primera vivienda por parte de jóvenes es, en la práctica, el elemento que más ha cambiado el panorama de la financiación para este colectivo en los últimos años. En esencia, el Estado avala una parte de la hipoteca (normalmente hasta el 20% adicional sobre el porcentaje habitual que financia el banco), permitiendo alcanzar financiaciones del 90-95% o incluso del 100% sin necesidad de un avalista privado.
Dedicamos un artículo específico y detallado a este programa en la categoría de ayudas de esta guía, donde explicamos requisitos, límites de renta y el proceso de solicitud completo.
Qué buscar al comparar hipotecas para jóvenes
- Compatibilidad con el aval ICO: no todos los bancos participan en el programa o lo aplican de la misma manera, por lo que conviene preguntar expresamente si la entidad opera con avales públicos para vivienda joven.
- Porcentaje máximo de financiación real, ya que algunas ofertas «para jóvenes» solo mejoran ligeramente el porcentaje estándar, mientras que otras, combinadas con el aval ICO, permiten llegar mucho más lejos.
- Límite de edad aplicable, ya que varía entre entidades (algunas fijan el límite en 35 años, otras en 40).
- Condiciones de interés y comisiones, comparando igual que en cualquier otra hipoteca, sin dejarse llevar únicamente por la etiqueta comercial de «hipoteca joven».
Tabla comparativa orientativa (estructura de ejemplo a actualizar con datos vigentes)
| Entidad | Financiación máxima orientativa | Compatible con aval ICO | Límite de edad | Condiciones destacadas |
|---|---|---|---|---|
| Banco tradicional A | Hasta 95% con aval | Sí | 35 años | Diferencial reducido primeros años |
| Banco tradicional B | Hasta 90% | Sí | 40 años | Sin comisión de apertura |
| Banco digital C | Hasta 90% | Sí | 35 años | Proceso 100% online |
| Entidad especializada D | Hasta 100% con aval | Sí | 35 años | Requiere más productos vinculados |
(Tabla a completar y actualizar con condiciones reales vigentes en el momento de publicación, consultando fuentes oficiales.)
Ventajas y riesgos de la alta financiación para jóvenes
Ventajas
- Permite comprar vivienda sin haber acumulado un ahorro tan elevado como el que exige una hipoteca convencional al 80%.
- Reduce el tiempo de espera hasta poder acceder a una vivienda en propiedad, especialmente relevante en un contexto de precios de alquiler elevados.
- El aval público no supone un coste directo para el joven comprador en la mayoría de programas, a diferencia de un avalista privado que asume un riesgo personal.
Riesgos y precauciones
- A mayor porcentaje de financiación, mayor es la cuota mensual en relación con el precio de la vivienda, por lo que es imprescindible calcular con rigor el nivel de endeudamiento resultante, como explicamos en el artículo específico sobre este tema.
- Financiar el 100% del valor de la vivienda deja menos margen de seguridad ante una eventual caída de precios, lo que podría situar temporalmente la deuda por encima del valor de mercado del inmueble.
- No contar con un colchón de ahorro adicional tras destinar todo a la entrada (en las hipotecas de menor financiación) o a los gastos (en las de mayor financiación) aumenta el riesgo ante imprevistos.
Otras opciones más allá del aval ICO
- Avalistas familiares: en lugar de un aval público, algunos jóvenes recurren a que un familiar (habitualmente los padres) avale la operación, asumiendo la responsabilidad de la deuda en caso de impago.
- Hipoteca conjunta con los padres: en algunos casos, se incorpora a un progenitor como cotitular de la hipoteca, sumando sus ingresos y patrimonio al cálculo de solvencia, aunque esto tiene implicaciones legales y fiscales que conviene valorar con detenimiento.
- Programas autonómicos específicos para vivienda joven, que complementan o son alternativos al aval ICO estatal, y que analizamos por comunidad autónoma en la categoría de ayudas de esta guía.
Cómo preparar tu solicitud como joven comprador
- Consolida tu situación laboral en la medida de lo posible antes de solicitar, ya que sigue siendo un factor determinante incluso en los programas con más facilidades de financiación.
- Verifica si cumples los límites de renta del programa de aval ICO u otras ayudas autonómicas, ya que suelen establecer topes máximos de ingresos para acceder a ellas.
- Compara varias entidades que trabajen con avales públicos, ya que no todos los bancos participan ni aplican las mismas condiciones adicionales sobre la parte avalada.
- Calcula con rigor tu nivel de endeudamiento resultante, especialmente si optas por una financiación cercana al 100%, para asegurarte de que la cuota es sostenible a largo plazo y no solo en el momento de la firma.
Preguntas frecuentes
¿Todos los bancos ofrecen hipotecas compatibles con el aval ICO?
No, solo las entidades que se han adherido al programa; conviene consultarlo expresamente antes de iniciar el proceso con un banco concreto.
¿Hay un límite de edad único para todas las «hipotecas jóvenes»?
No, cada banco establece su propio límite, habitualmente entre 35 y 40 años, y el propio programa de aval ICO también fija sus propios criterios de edad y renta.
¿Es recomendable financiar el 100% de la vivienda solo porque es posible?
No necesariamente; aunque el programa lo permita, conviene valorar con calma el nivel de endeudamiento resultante y el margen de seguridad financiera antes de optar por la máxima financiación disponible.