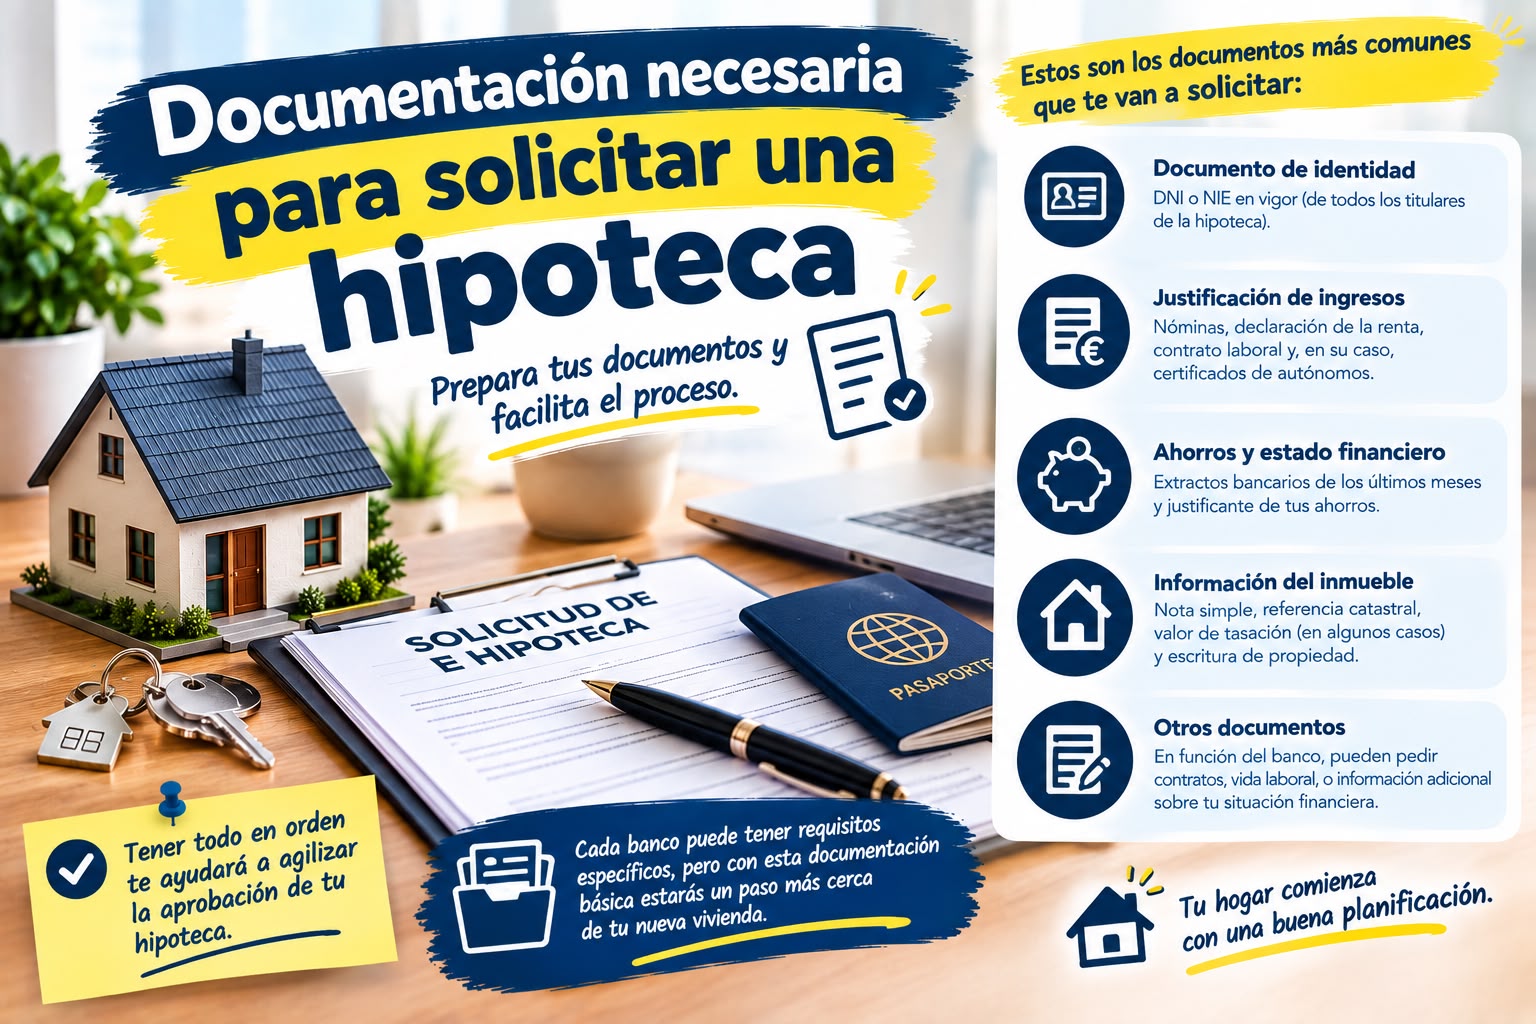
Uno de los pasos que más tiempo y estrés genera en el proceso de solicitar una hipoteca es reunir toda la documentación que el banco exige para estudiar la operación. Cuanto más completa y organizada llegue esa documentación desde el primer momento, más rápido avanzará el estudio de tu solicitud, y menos idas y venidas tendrás con la entidad. En este artículo repasamos, de forma exhaustiva, qué documentos necesitas según tu situación laboral, y cómo prepararlos con antelación.
Documentación básica que piden a cualquier solicitante
Independientemente de tu situación laboral, hay un bloque de documentos que todos los bancos solicitan como punto de partida:
- DNI o NIE en vigor de todos los titulares de la hipoteca.
- Justificante de estado civil (libro de familia, certificado de matrimonio, sentencia de divorcio si aplica), especialmente relevante si compras junto a tu pareja o cónyuge.
- Últimos extractos bancarios (normalmente de los últimos 3-6 meses), que permiten al banco comprobar tu capacidad de ahorro real y detectar movimientos relevantes (otros préstamos, ingresos irregulares).
- Declaración de la Renta (IRPF) del último ejercicio, o de los dos últimos si el banco lo solicita, para verificar tu nivel de ingresos declarados y tu situación fiscal.
- Contrato de arras o reserva de la vivienda que quieres comprar, con los datos del inmueble y el precio pactado.
- Nota simple registral de la vivienda, que suele solicitar el propio banco o el vendedor, y que informa sobre la situación legal del inmueble (cargas, embargos, titularidad).
Documentación específica para trabajadores por cuenta ajena
Si trabajas como asalariado, con contrato indefinido o temporal, el banco suele pedir adicionalmente:
- Últimas 3 nóminas, para acreditar el importe y la regularidad de tus ingresos.
- Contrato de trabajo actual, especialmente si llevas poco tiempo en la empresa.
- Informe de vida laboral actualizado, que puedes solicitar de forma gratuita y online a la Seguridad Social, y que muestra tu historial completo de cotización.
- Certificado de empresa, en algunos casos, confirmando tu antigüedad, tipo de contrato y salario.
Si tienes un contrato temporal, es habitual que el banco solicite documentación adicional que demuestre continuidad laboral, como el historial de contratos anteriores en la misma empresa o sector, ya que esto refuerza la percepción de estabilidad pese a no tener un contrato indefinido.
Documentación específica para autónomos
Los autónomos deben acreditar de forma más detallada la solidez de su actividad económica, ya que sus ingresos suelen ser más variables que los de un asalariado. La documentación habitual incluye:
- Últimas declaraciones trimestrales de IVA (modelo 303) y el resumen anual (modelo 390).
- Últimas declaraciones trimestrales de IRPF (modelo 130 o 131), según el régimen fiscal.
- Declaración de la Renta de los dos últimos ejercicios, para mostrar la evolución de los ingresos en el tiempo.
- Certificado de estar al corriente de pago con Hacienda y con la Seguridad Social, que acredita que no existen deudas pendientes con las administraciones públicas.
- Alta en el Régimen Especial de Trabajadores Autónomos (RETA), para demostrar la antigüedad de la actividad.
- En algunos casos, si la actividad se ejerce a través de una sociedad, las cuentas anuales de la empresa de los últimos ejercicios.
Dado que los bancos suelen exigir un mínimo de 2-3 años de actividad para conceder una hipoteca a un autónomo, es recomendable reunir esta documentación con especial cuidado y, si es posible, mostrar una tendencia de ingresos estable o creciente en los últimos ejercicios.
Documentación específica para funcionarios
Los funcionarios, dada su alta estabilidad laboral, suelen tener un proceso de acreditación de ingresos más sencillo, aunque igualmente deben aportar:
- Nombramiento o certificado de la condición de funcionario, indicando si la plaza es de carácter fijo, interino o en prácticas.
- Últimas nóminas, igual que en el caso de los asalariados.
- Certificado de haberes, expedido por el organismo correspondiente, que detalla el salario íntegro y las retenciones aplicadas.
Documentación relacionada con otras deudas o préstamos
Si tienes otros préstamos activos (personal, de coche, tarjetas de crédito con pago aplazado), el banco solicitará:
- Certificados o cuadros de amortización de dichos préstamos, indicando el capital pendiente y la cuota mensual.
- Autorización para consultar tu situación en la Central de Información de Riesgos del Banco de España (CIRBE), que recoge de forma centralizada todos los préstamos y avales que tienes vigentes en cualquier entidad financiera española.
Documentación relativa a la vivienda que se quiere comprar
Además de la documentación personal, el banco necesita información sobre el inmueble objeto de la hipoteca:
- Nota simple registral actualizada, con una antigüedad recomendada no superior a unos pocos meses.
- Referencia catastral de la vivienda.
- Cédula de habitabilidad o certificado de eficiencia energética, según la normativa autonómica y el tipo de vivienda.
- Últimos recibos del IBI, que acreditan que el inmueble está al corriente de pago de este impuesto municipal.
- En el caso de vivienda en una comunidad de propietarios, certificado de estar al corriente de pago de las cuotas de comunidad.
Tabla resumen por perfil
| Documento | Asalariado | Autónomo | Funcionario |
|---|---|---|---|
| DNI/NIE | Sí | Sí | Sí |
| Últimas nóminas | Sí | No aplica | Sí |
| Declaración de la Renta | Sí (1 ejercicio) | Sí (2 ejercicios) | Sí (1 ejercicio) |
| Modelos de IVA/IRPF trimestrales | No | Sí | No |
| Certificado de empresa/nombramiento | A veces | No aplica | Sí |
| Certificado de estar al corriente con Hacienda/SS | No suele exigirse | Sí | No suele exigirse |
| Vida laboral | Sí | Sí (alta en RETA) | A veces |
Cómo organizar la documentación para agilizar el proceso
- Reúne todo antes de solicitar cita en el banco, en lugar de ir aportando documentos poco a poco a medida que te los van pidiendo, lo que suele alargar considerablemente los plazos.
- Digitaliza todos los documentos en formato PDF, con nombres de archivo claros (por ejemplo, «nomina_marzo_2026.pdf»), ya que la mayoría de bancos permite o incluso prefiere la gestión online del expediente.
- Verifica la vigencia de cada documento antes de entregarlo: algunos, como la nota simple registral o la vida laboral, conviene solicitarlos poco antes de iniciar el proceso para que estén actualizados.
- Si vas a pedir la hipoteca junto a otra persona (pareja, cónyuge), asegúrate de que ambos reunís vuestra documentación de forma paralela, para no retrasar el estudio conjunto de la solicitud.
Errores habituales al preparar la documentación
- Entregar nóminas o extractos bancarios desactualizados, que el banco rechazará y te obligará a volver a aportar.
- No incluir toda la documentación de otros préstamos activos, lo que puede generar incoherencias cuando el banco consulte la CIRBE y descubra deudas no declaradas inicialmente.
- Autónomos que no aportan una imagen fiscal completa (por ejemplo, olvidando algún trimestre de IVA), lo que puede generar dudas sobre la regularidad real de sus ingresos.
- No solicitar con antelación documentos que dependen de terceros, como el certificado de estar al corriente con la comunidad de propietarios, cuya gestión puede demorarse si se pide con prisa.
Preguntas frecuentes
¿Puedo empezar a reunir documentación antes de encontrar la vivienda que quiero comprar?
Sí, de hecho es recomendable: puedes solicitar una preconcesión o estudio previo de viabilidad con tu documentación personal, sin tener aún una vivienda concreta, lo que agiliza mucho el proceso una vez la encuentres.
¿Qué pasa si el banco me pide documentación adicional a la habitual?
Es normal, especialmente en perfiles con ingresos variables (autónomos) o con historial crediticio complejo; el banco puede solicitar justificantes adicionales para reforzar su análisis de riesgo.
¿La documentación caduca durante el proceso de estudio de la hipoteca?
Algunos documentos, como la nota simple registral o los extractos bancarios, tienen una vigencia limitada, por lo que si el proceso se alarga mucho, es posible que el banco solicite versiones actualizadas antes de la firma final.