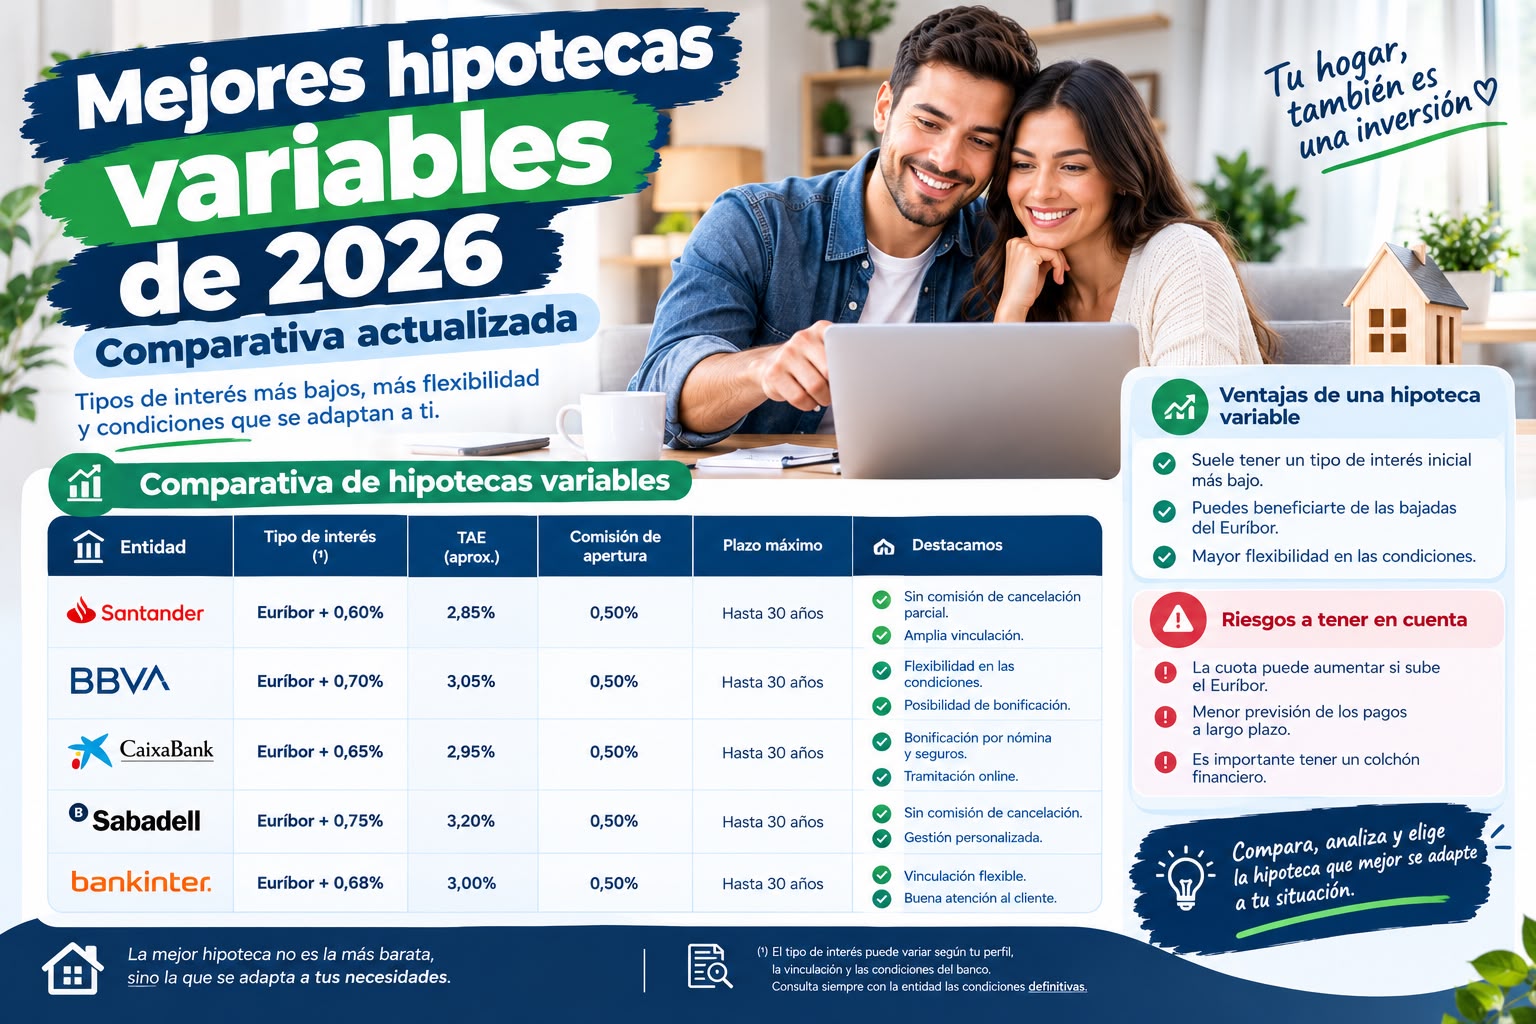
Meta título sugerido: Mejores hipotecas variables de 2026: comparativa completa y actualizada
Meta descripción sugerida: Comparamos las mejores hipotecas variables de 2026: diferenciales sobre Euríbor, condiciones de bonificación, comisiones y cómo elegir la más conveniente.
Nota editorial: al igual que en el artículo sobre hipotecas fijas, este contenido debe actualizarse periódicamente con los diferenciales y condiciones reales vigentes de cada entidad, y con el valor actual del Euríbor. La estructura de comparación aquí planteada se mantiene válida en el tiempo, pero las cifras concretas deben revisarse antes de publicar o actualizar el artículo.
Si has decidido que una hipoteca variable encaja mejor con tu perfil, el siguiente paso es comparar las ofertas disponibles en el mercado. A diferencia de las hipotecas fijas, donde el dato clave es el tipo de interés final, en las variables lo que realmente diferencia unas ofertas de otras es el diferencial que cada banco aplica sobre el Euríbor. Te explicamos cómo comparar con criterio y qué aspectos no debes pasar por alto.
El diferencial: la pieza clave de la comparación
Como explicamos en el artículo dedicado al Euríbor, el tipo de interés de una hipoteca variable se calcula como Euríbor + diferencial fijo del banco. Puesto que el Euríbor es el mismo para todas las entidades (es un índice público), la única variable que realmente diferencia unas ofertas de otras es el diferencial que aplica cada banco.
Un diferencial de «Euríbor + 0,60%» es, en igualdad de condiciones, mejor que uno de «Euríbor + 1,20%», ya que supone pagar menos intereses durante toda la vida del préstamo, independientemente de cómo evolucione el Euríbor en el futuro.
Diferencial bonificado vs diferencial sin bonificar
Igual que ocurre con el TIN en las hipotecas fijas, los bancos suelen ofrecer dos diferenciales distintos:
- Diferencial bonificado: el más bajo, aplicable si contratas el paquete completo de productos vinculados (seguro de hogar, seguro de vida, nómina domiciliada, tarjeta, plan de pensiones…).
- Diferencial sin bonificar: sensiblemente más alto, aplicable si no contratas esos productos adicionales.
La diferencia entre ambos puede suponer, dependiendo del banco, entre 0,3 y 1 punto porcentual, una cantidad nada desdeñable si se mantiene durante 25-30 años de préstamo.
Qué comparar además del diferencial
- Periodicidad de revisión: la mayoría revisa cada 12 meses, aunque algunas ofertas revisan cada 6 meses, lo que puede suponer reaccionar más rápido tanto a subidas como a bajadas del Euríbor.
- Comisión de apertura: cada vez menos común, pero presente en algunas entidades.
- Comisión por amortización anticipada: la normativa limita estas comisiones a un máximo del 0,25% en los primeros 3 años y 0,15% en los 2 siguientes en hipotecas variables, sin comisión a partir del quinto año, pero conviene comprobar las condiciones exactas de cada oferta.
- Existencia de algún tipo de límite o «techo» al diferencial o a la variación de la cuota, si el banco lo ofrece como opción adicional.
Tabla comparativa orientativa (estructura de ejemplo a actualizar con datos vigentes)
| Entidad | Diferencial bonificado orientativo | Revisión | Productos exigidos | Comisión de apertura |
|---|---|---|---|---|
| Banco tradicional A | Euríbor + X,XX% | 12 meses | Seguro hogar + vida + nómina | 0% |
| Banco tradicional B | Euríbor + X,XX% | 12 meses | Seguro hogar + tarjeta | 0% |
| Banco digital C | Euríbor + X,XX% | 6 meses | Seguro hogar (obligatorio) | 0% |
| Banco digital D | Euríbor + X,XX% | 12 meses | Nómina domiciliada | 0% |
(Tabla a completar y actualizar con datos reales vigentes en el momento de publicación, consultando fuentes oficiales de cada entidad.)
Cómo simular el coste real de una hipoteca variable antes de firmar
Puesto que el Euríbor puede cambiar a lo largo de la vida del préstamo, comparar hipotecas variables solo por el diferencial actual no es suficiente: conviene simular distintos escenarios de Euríbor para hacerse una idea realista del rango de cuotas que podrías llegar a pagar.
| Escenario de Euríbor | Diferencial | Tipo aplicado | Cuota aproximada (150.000 €, 25 años) |
|---|---|---|---|
| 0,50% | +0,70% | 1,20% | 573 € |
| 2,50% | +0,70% | 3,20% | 727 € |
| 4,50% | +0,70% | 5,20% | 894 € |
Este tipo de simulación, que puedes replicar con una calculadora de hipoteca online, te permite comprobar si podrías afrontar la cuota incluso en el escenario más desfavorable, antes de comprometerte con una hipoteca variable.
Ventajas de comparar en un banco digital vs uno tradicional
Los bancos digitales suelen destacar en las hipotecas variables por ofrecer diferenciales competitivos con menos productos vinculados obligatorios, lo que simplifica la operación y reduce el riesgo de estar pagando por productos que no necesitas. La banca tradicional, por su parte, en ocasiones compensa un mayor número de vinculaciones con diferenciales más bajos en la parte más bonificada, por lo que conviene comparar el coste total (TAE) y no solo el diferencial anunciado.
Cómo negociar el diferencial
- Aporta ofertas de otras entidades como argumento de negociación, especialmente si tienes un buen perfil de solvencia.
- Valora qué productos vinculados realmente necesitas (por ejemplo, si de todos modos ibas a contratar un seguro de hogar, ese «coste» no debería contar en tu contra al valorar la oferta).
- Pregunta por la posibilidad de reducir el diferencial con el tiempo, si demuestras un buen historial de pago tras los primeros años de la hipoteca, aunque esta práctica no está generalizada en el mercado español.
Errores habituales al comparar hipotecas variables
- Fijarse solo en el diferencial más bajo sin comprobar cuántos productos vinculados exige.
- No simular escenarios de subida del Euríbor antes de decidir, asumiendo que las condiciones actuales se mantendrán indefinidamente.
- Olvidar comparar la periodicidad de revisión, que puede influir en la rapidez con la que notarás cambios en tu cuota.
- No verificar si existe algún límite o «techo» a la variación de la cuota que pueda ser relevante para tu tranquilidad financiera.
Preguntas frecuentes
¿Es mejor una revisión cada 6 meses o cada 12 meses?
Depende del contexto: en un ciclo de bajada de tipos, una revisión más frecuente te beneficia antes; en un ciclo de subida, ocurre lo contrario. No hay una opción mejor en términos absolutos.
¿Puedo cambiar el diferencial de mi hipoteca variable una vez firmada?
Sí, mediante novación con tu propio banco o subrogación a otra entidad, aunque conlleva gastos y trámites, y no siempre se consigue una mejora sustancial.
¿Los diferenciales han bajado o subido en los últimos años?
Los diferenciales han fluctuado según el contexto competitivo y el ciclo de tipos de interés; conviene consultar siempre datos actualizados en el momento de comparar, ya que pueden variar de forma notable de un periodo a otro.