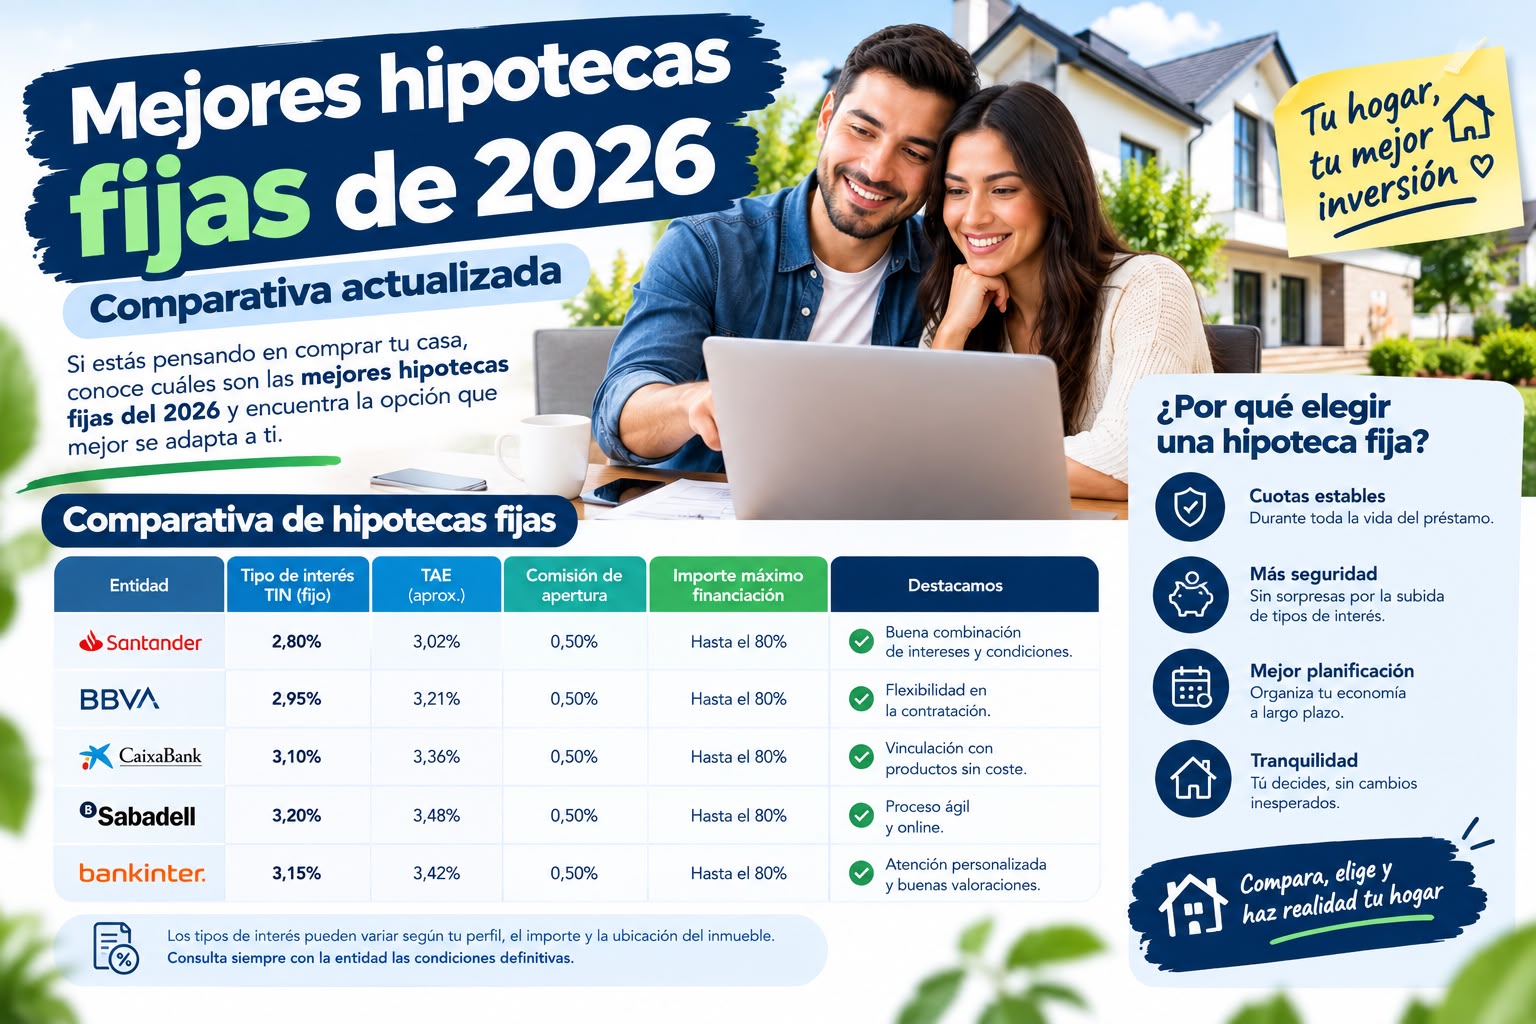
Meta título sugerido: Mejores hipotecas fijas de 2026: comparativa completa y actualizada
Meta descripción sugerida: Comparamos las mejores hipotecas fijas disponibles en 2026: tipos de interés, comisiones, vinculaciones y qué mirar antes de decidir.
Nota editorial: este artículo debe actualizarse mensualmente con los tipos de interés reales vigentes de cada entidad, ya que las condiciones hipotecarias cambian con frecuencia. La estructura y los criterios de comparación que presentamos a continuación se mantienen estables en el tiempo, pero las cifras concretas de TIN y TAE deben revisarse antes de cada publicación o actualización.
Elegir una hipoteca fija entre la enorme variedad de ofertas del mercado español puede resultar abrumador si no sabes exactamente qué comparar. No basta con mirar el tipo de interés que aparece en la publicidad: hay que analizar la TAE real, las condiciones para conseguir la mejor bonificación, las comisiones y la flexibilidad de cada producto. En este artículo te explicamos cómo hacer esa comparación con criterio propio y qué aspectos diferencian a las principales hipotecas fijas del mercado.
Qué debes comparar en una hipoteca fija (más allá del tipo de interés)
Antes de entrar en la comparativa entre entidades, conviene tener claro qué variables marcan realmente la diferencia entre una buena y una mala oferta de hipoteca fija:
- TIN sin bonificar vs TIN bonificado: la mayoría de bancos publicita un tipo atractivo que solo se consigue contratando varios productos adicionales. Es fundamental conocer ambos números.
- Productos exigidos para la bonificación: seguro de hogar, seguro de vida, plan de pensiones, tarjeta con gasto mínimo, domiciliación de nómina… cuantos más productos exija, más hay que valorar si realmente te compensan o si estás «pagando» el descuento de tipo con productos que no necesitas.
- Comisión de apertura: cada vez menos habitual, pero todavía presente en algunas ofertas.
- Comisión por amortización anticipada: relevante si prevés poder adelantar capital en el futuro.
- Plazo máximo ofrecido: no todas las entidades llegan a los mismos años máximos de financiación.
- Porcentaje máximo de financiación: la mayoría se mueve en el 80%, aunque algunas ofrecen condiciones especiales para determinados perfiles (jóvenes, funcionarios) que llegan al 90% o más.
Cómo se estructuran habitualmente las hipotecas fijas de los grandes bancos
En el mercado español, las hipotecas fijas de las principales entidades (bancos tradicionales de red como Santander, BBVA, CaixaBank o Sabadell, y bancos digitales u online como ING, Openbank o Bankinter Online) suelen seguir un patrón común:
- Un tipo de interés bonificado, aplicable si contratas el paquete completo de productos vinculados que exige el banco.
- Un tipo de interés sin bonificar, sensiblemente más alto (habitualmente entre 0,5 y 1 punto porcentual por encima), aplicable si no contratas esos productos adicionales.
- Comisiones de apertura y de amortización anticipada que varían según la política comercial de cada entidad y el momento del mercado.
Los bancos digitales u online suelen destacar por ofrecer menos productos vinculados obligatorios y estructuras más sencillas y transparentes, a cambio, en ocasiones, de un tipo de interés inicial ligeramente superior al de las ofertas más bonificadas de la banca tradicional.
Tabla comparativa orientativa (estructura de ejemplo a actualizar con datos vigentes)
| Entidad | TIN bonificado orientativo | Productos exigidos para la bonificación | Comisión de apertura | Plazo máximo |
|---|---|---|---|---|
| Banco tradicional A | X,XX% | Seguro de hogar + seguro de vida + nómina | 0% – 1% | 30 años |
| Banco tradicional B | X,XX% | Seguro de hogar + tarjeta + nómina | 0% | 30 años |
| Banco digital C | X,XX% | Seguro de hogar (obligatorio por ley) | 0% | 25-30 años |
| Banco digital D | X,XX% | Nómina domiciliada | 0% | 30 años |
(Esta tabla debe completarse y actualizarse con los datos reales y vigentes de cada entidad en el momento de la publicación, consultando directamente las webs oficiales de los bancos o comparadores especializados actualizados.)
Por qué la TAE es el dato definitivo para comparar
Como ya explicamos en el artículo dedicado a este tema, comparar hipotecas fijas únicamente por el TIN puede llevarte a conclusiones equivocadas, ya que dos ofertas con un TIN similar pueden tener una TAE muy distinta según los productos vinculados exigidos y sus costes reales. Antes de decidirte por una entidad, pide siempre la FEIN de cada oferta que te interese, ya que es el único documento que permite una comparación homogénea y vinculante entre bancos.
Perfiles para los que una hipoteca fija resulta especialmente recomendable
Recordando lo explicado en el artículo sobre ventajas y desventajas de la hipoteca fija, este tipo de producto suele encajar mejor con:
- Compradores primerizos que priorizan la tranquilidad y la previsibilidad del gasto mensual.
- Familias con ingresos ajustados, sin margen para absorber subidas de cuota en caso de optar por una variable.
- Personas que prevén mantenerse en la vivienda durante todo o gran parte del plazo del préstamo.
Cómo negociar mejores condiciones en una hipoteca fija
- Compara al menos 3-4 ofertas antes de decidir, y utiliza las mejores condiciones obtenidas como argumento de negociación con el resto de entidades.
- Valora renunciar a productos vinculados que no necesitas, calculando si el ahorro en el tipo de interés compensa realmente el coste de esos productos a lo largo de los años.
- Pregunta expresamente por el TIN sin bonificar, ya que algunos bancos no lo destacan en su publicidad pero es un dato que debes conocer para valorar el escenario si en el futuro decides cancelar alguno de los productos vinculados.
- Aprovecha tu perfil de solvencia si es especialmente sólido (ingresos altos, gran nivel de ahorro, historial impecable) para negociar condiciones mejores que las publicitadas de forma estándar.
Errores habituales al comparar hipotecas fijas
- Fijarse solo en el tipo de interés más bajo anunciado, sin comprobar cuántos productos vinculados exige para aplicarlo.
- No calcular el coste real de los productos vinculados (por ejemplo, un seguro de vida caro puede anular buena parte del ahorro conseguido en el tipo de interés).
- Comparar ofertas de distintos bancos en momentos diferentes, sin tener en cuenta que las condiciones hipotecarias pueden variar de una semana a otra según la política comercial de cada entidad.
- No revisar las condiciones de amortización anticipada si existe la posibilidad de que, en el futuro, quieras adelantar parte del capital.
Recursos para hacer tu propia comparativa actualizada
Dado que las condiciones hipotecarias cambian con relativa frecuencia, más allá de esta guía te recomendamos:
- Consultar directamente los simuladores oficiales de cada banco que te interese, introduciendo tus datos concretos (importe, plazo, ingresos).
- Utilizar comparadores hipotecarios independientes, que agregan ofertas de múltiples entidades en un mismo lugar.
- Solicitar ofertas personalizadas a varios bancos, ya que las condiciones publicitadas suelen ser orientativas y pueden mejorar en función de tu perfil concreto de solvencia.
Preguntas frecuentes
¿Las hipotecas fijas de bancos digitales son siempre más baratas que las de la banca tradicional?
No necesariamente; depende del perfil del solicitante y de las condiciones vigentes en cada momento. Los bancos digitales suelen exigir menos productos vinculados, pero eso no siempre se traduce en un tipo de interés final más bajo.
¿Puedo negociar una hipoteca fija aunque no cumpla todos los requisitos para la máxima bonificación?
Sí, muchas entidades ofrecen condiciones intermedias si contratas solo algunos de los productos vinculados, aunque el tipo de interés resultante será algo más alto que el máximo bonificado.
¿Merece la pena esperar a que bajen los tipos antes de firmar una hipoteca fija?
Es una decisión que depende de tu situación personal y de las previsiones del mercado en cada momento; firmar una hipoteca fija te protege frente a subidas futuras, pero no te permite beneficiarte automáticamente de bajadas posteriores sin renegociar.